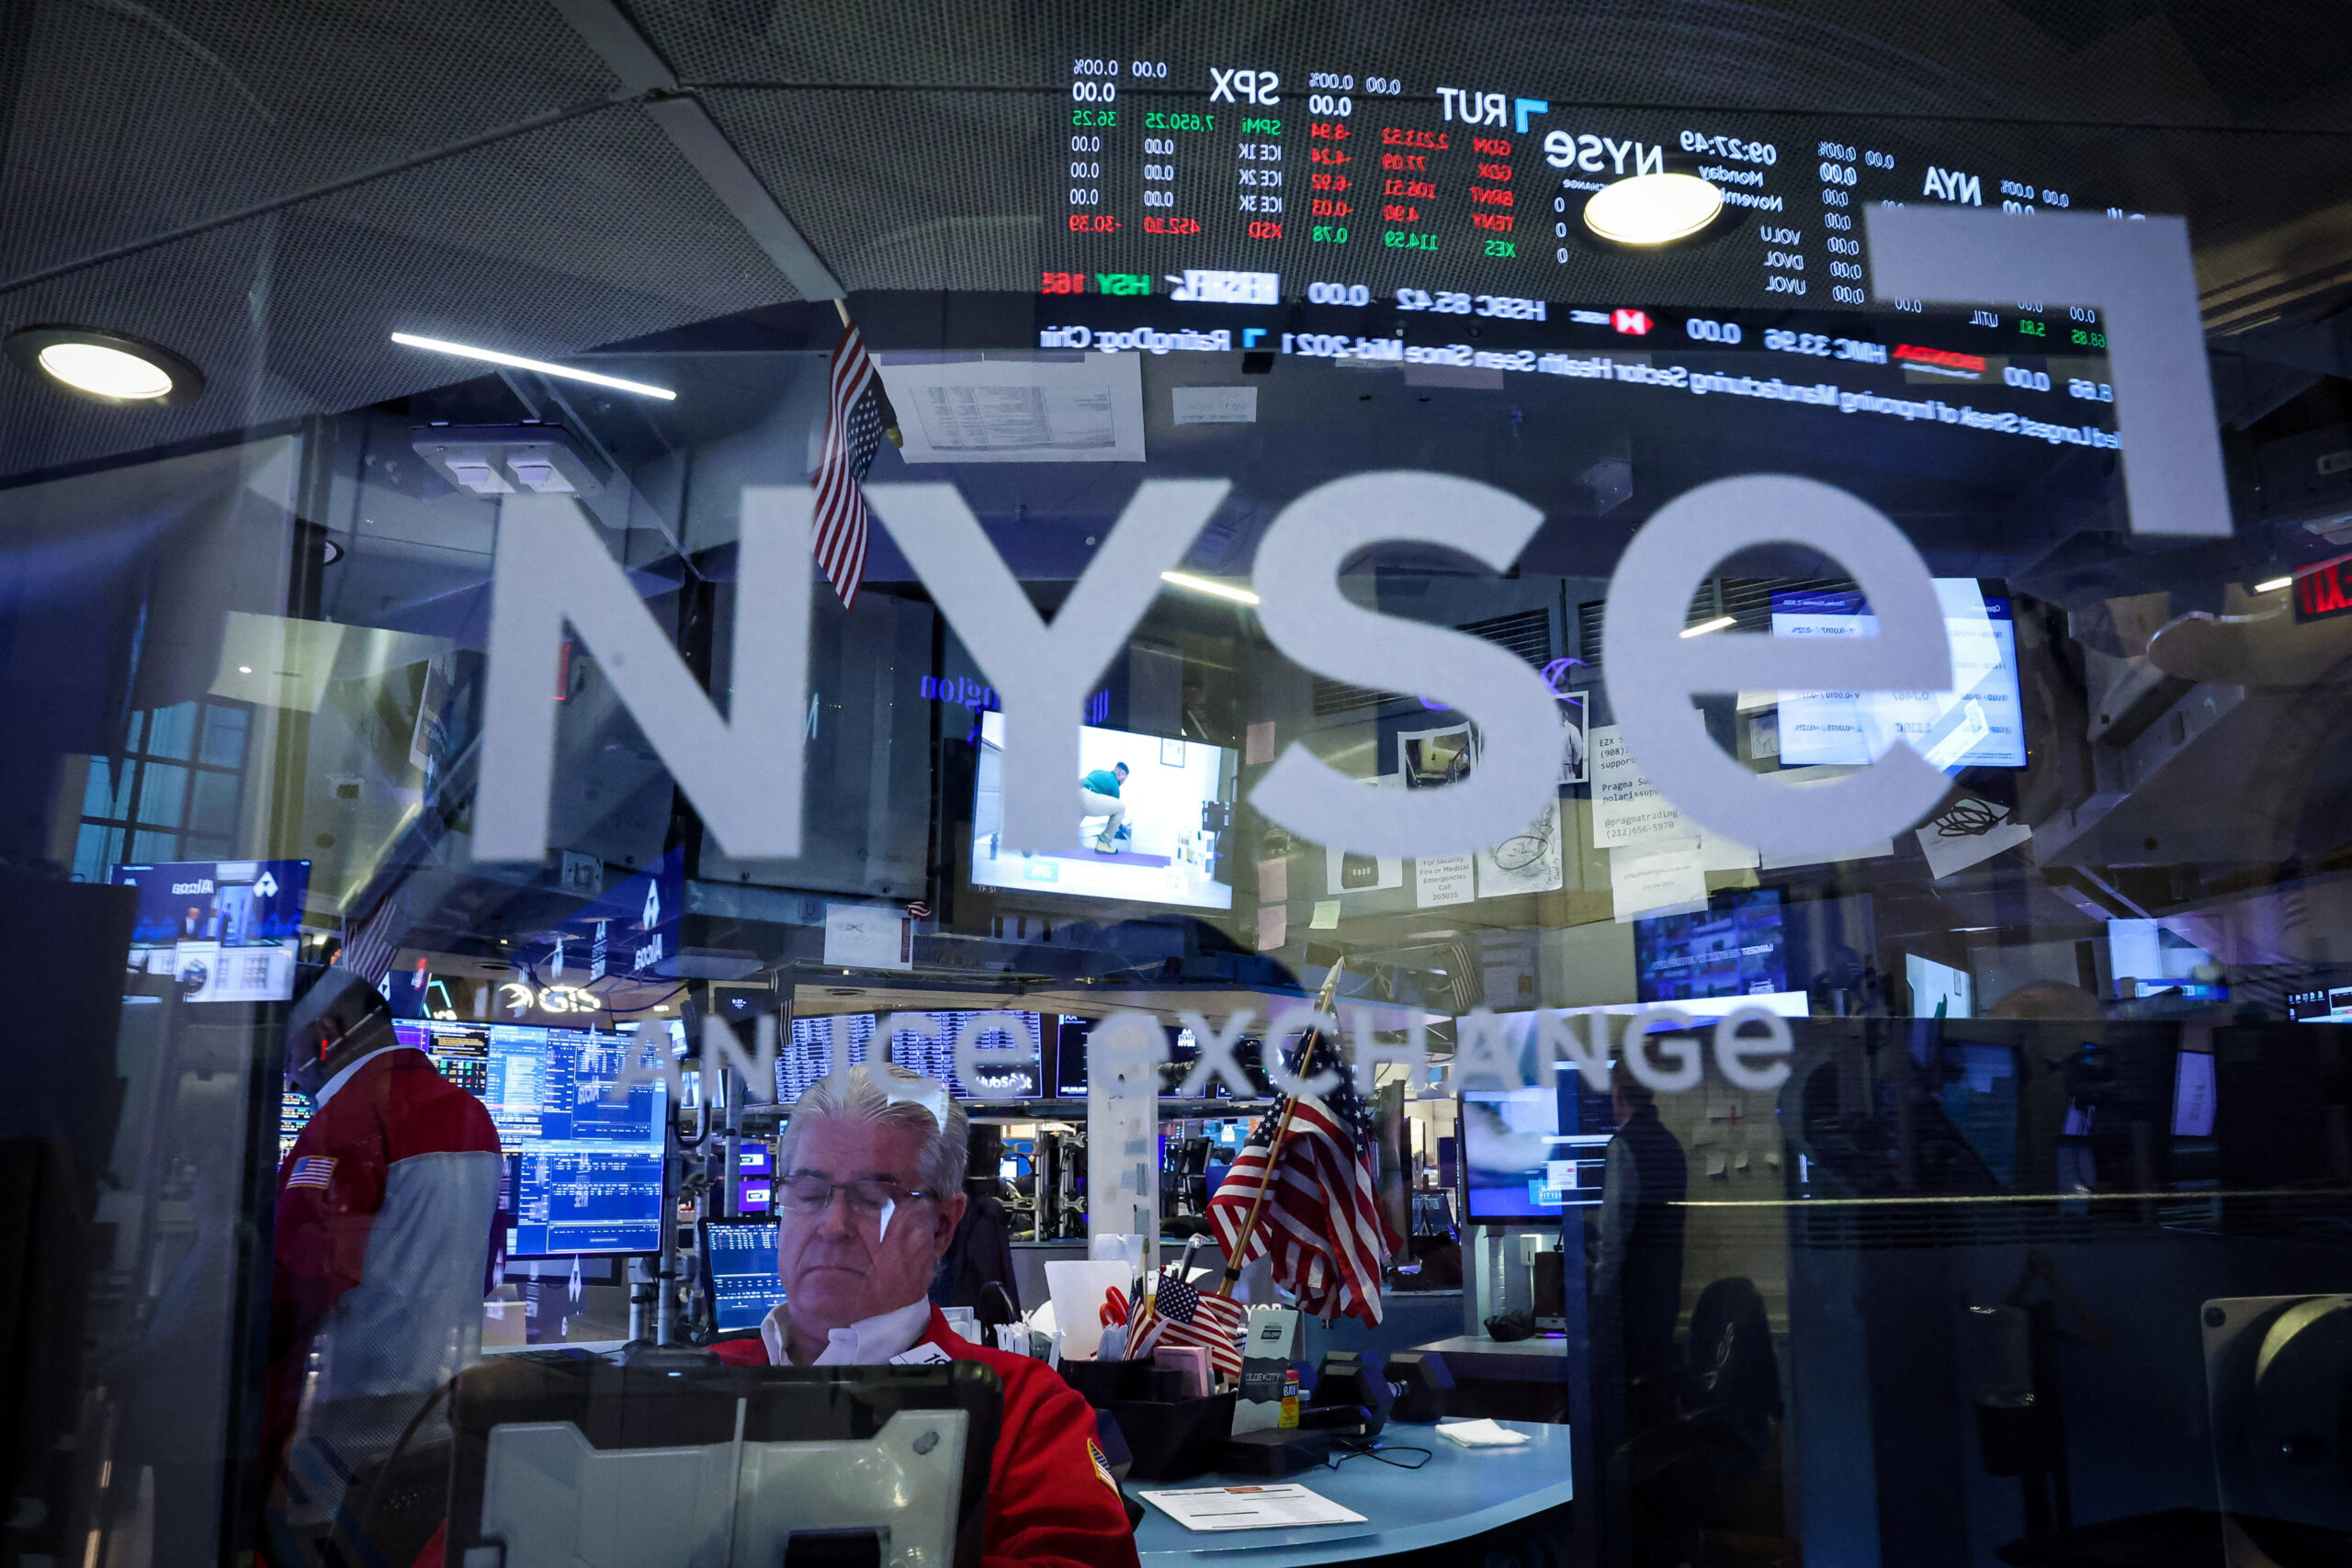
Празникът на Уолстрийт след победата на демократите на междинните избори в Съединените щати продължи точно един ден. На 5 ноември акциите на компаниите за чипове претърпяха тежък удар, а индексът Dow Jones Industrial Average (DJIA) олекна с 3.4% – най-лошото представяне във втората сесия след междинни избори в цялата история на индекса, която се следи от създаването му през 1896 година. На високотехнологичния Nasdaq Composite бяха нужни едва шест минути, за да отпише целия си ръст, натрупан след изборите, а при последвалия срив той потъна с 6.4%, заличавайки пазарна оценка в размер на 2.3 трилиона долара. S&P 500 загуби 4.4% (около 3 трлн. долара от пазарната си стойност), а ключовият показател за гигантите в производството на чипове PHLX Semiconductor Index се понижи с 12.3% – най-слабият му ден от март 2020 г. насам, изпратил го на ниво с около 38% под рекордните стойности от юни. Акциите на Qualcomm Inc. и Arm Holdings Plc поевтиняха заради разочароващи прогнози, а книжата на Tesla Inc. и SpaceX загубиха поне 9 процента.
Пазарите първоначално тръгнаха нагоре след зашеметяващата победа на демократите срещу републиканците на американския президент Доналд Тръмп на междинните избори на 3 ноември, но настроенията на Уолстрийт се влошиха, тъй като анализатори и мениджъри на фондове се притесняват за траекторията на бума на изкуствения интелект.
„Със синята вълна инвеститорите се опасяват, че пикът (на капиталовите разходи за изкуствен интелект) е зад гърба ни“, коментира Шарл-Анри Моншо – главен инвестиционен директор в швейцарската частна банка SYZ Group.
Кандидатите, които водеха кампания срещу центровете за данни, спечелиха важни състезания в щати, включително Тексас, Охайо и Джорджия. Инвеститорите се притесняват, че тези новоизбрани политици ще натиснат спирачките върху развитието на инфраструктурата за изкуствен интелект, преобръщайки очакванията на Уолстрийт за огромни разходи за чипове, сървъри и съоръжения, които доведоха до рекордни върхови стойности на акциите тази година.
На фона на пазарната истерия на фондовите борси, паричните фондове в Съединените щати са регистрирали най-големия нетен приток от средства за последните 6 месеца Повече от 114 милиарда долара са постъпили в тях през седемдневния период, приключил на 3 ноември, по данни на Investment Company Institute (ICI). С това общият размер на нетните активи в тези дружества на паричния пазар – които обикновено инвестират в нискорискови инструменти, като краткосрочен държавен дълг на САЩ – е надхвърлил 8 трилиона долара.
„Значителните притоци към паричните фондове през изминалата седмица отразяват реакцията на инвеститорите към по-широката несигурност около изборите в Съединените щати“, коментира Шейн Уорнър, старши икономист в ICI. В съчетание със спада на доходността на държавните ценни книжа, тези потоци „сочат към по-мащабно пренасочване на капиталите в посока за избягване на риска“, добавя той.
Майк Зигмонт – един от двамата търговски директори във Visdom Investment Group, коментира: „Днес станахме свидетели на пълна промяна в посоката. Настроенията са мрачни, а техническите щети – сериозни. На Уолстрийт вече се говори за спукване на балона при изкуствения интелект.“
Индексът Nasdaq Composite отбеляза най-големия си дневен спад след обявяването на митата в „Деня на освобождението“ от президента Тръмп през април 2025 година. И потвърди, че е навлязъл в техническа корекция – спад от 10% спрямо рекордното ниво на затваряне, достигнато на 6 октомври.
Russell 2000, който следи компании с малка пазарна капитализация, също е в територия на корекция – състояние. А Philadelphia Semiconductor Index (SOX) се насочи към „мечи пазар“ (термин, който обикновено описва спад от 20% спрямо пиковите нива) в резултат на продажбите на 5 ноември. През последния месец индексът SOX е олекнал с почти една трета.
Индексът S&P 500 се представя по-добре от своите аналози, благодарение отчасти на по-малкия си дял в технологичните акции. През последните седмици инвеститорите масово разпродаваха тези книжа поради опасения, свързани с високите лихвени проценти и перспективите за растеж, а тази седмица – и заради влиянието на един контролиран от демократите Конгрес.
„Изглежда, че инвеститорите започват да осъзнават, че някои новоизбрани членове на Конгреса и губернатори имат намерение да забавят темпото на развитие на инфраструктурата за изкуствен интелект“, коментира Мелиса Браун – глобален ръководител на звеното за проучвания, свързани с инвестиционни решения, в компанията SimCorp. „Макар да изглежда малко вероятно те напълно да спрат процеса, всяко забавяне би породило опасения, тъй като растежът в тази сфера до голяма степен зависи от бързото изграждане на поддържаща база.“
„Това прилича на фаза на капитулация за акциите на компаниите, които печелят от капиталовите разходи за центрове за данни – особено при производителите на полупроводници“, отбелязва Джед Елербрук – мениджър на портфейли в Argent Capital Management. „Въпреки това смятам, че мащабът на тези движения е прекомерен.“
След разпродажбите в четвъртък, S&P 500 остава с положителен ръст от 7.4% за 2026 г., а Nasdaq – с печалба от 4.6 процента.
Обемът на търговия на американските борси е бил много висок – били са изтъргувани 26.9 милиарда акции, в сравнение със средно 17.7 милиарда акции през предишните 20 борсови сесии.
Според някои анализатори, разделеното управление във Вашингтон може да доведе до не чак толкова резки законодателни промени и евентуално да затрудни постигането на съгласие за фискалните разходи. В свои изказвания на 5 ноември председателят на клона на Федералния резерв в Кливланд Бет Хамак и ръководителят на клона на централната банка в Ричмънд Томас Баркин загатнаха за възможността от бъдещи повишения на лихвените проценти.
Вниманието ще бъде насочено към данните за заетостта извън селскостопанския сектор в Съединените щати през октомври, които трябва да бъдат публикувани на 6 ноември. Към момента търговците очакват Федералният резерв да повиши лихвените проценти следващия месец, след като вече направи това през септември.