Депутатите приеха на първо четене промени в Данъчно-осигурителния процесуален кодекс.
Със законопроекта се предлагат изменения и допълнения на разпоредби от ДОПК, регламентиращи практическото прилагане на процедурата за административно сътрудничество на Република България с другите държави – членки на Европейския съюз, съгласно Директива 2011/16/ЕС на Съвета от 15 февруари 2011 г. относно административното сътрудничество в областта на данъчното облагане, транспонирана в националното законодателство от 1 януари 2013 г. Във връзка с практическото прилагане на процедурата за административно сътрудничество се предлага: Създаване на специална разпоредба за разкриване на банкова тайна. Разкриването на банкова тайна ще се разрешава от съда в случаите на обмен на информация при поискване от компетентен орган на друга държава – членка на Европейския съюз. Към настоящия момент аналогична възможност е уредена с чл. 143 от ДОПК, но тя се отнася единствено за случаите на обмен на информация на основание спогодби за избягване на двойното данъчно облагане(СИДДО), по които страна е Република България, в условията на реципрочност. Директива 21011/16/ЕС поставя условия обменът на информация, представляваща банкова тайна, да бъде осигуряван самостоятелно и независимо от обмена на подобна информация по действащи СИДДО.
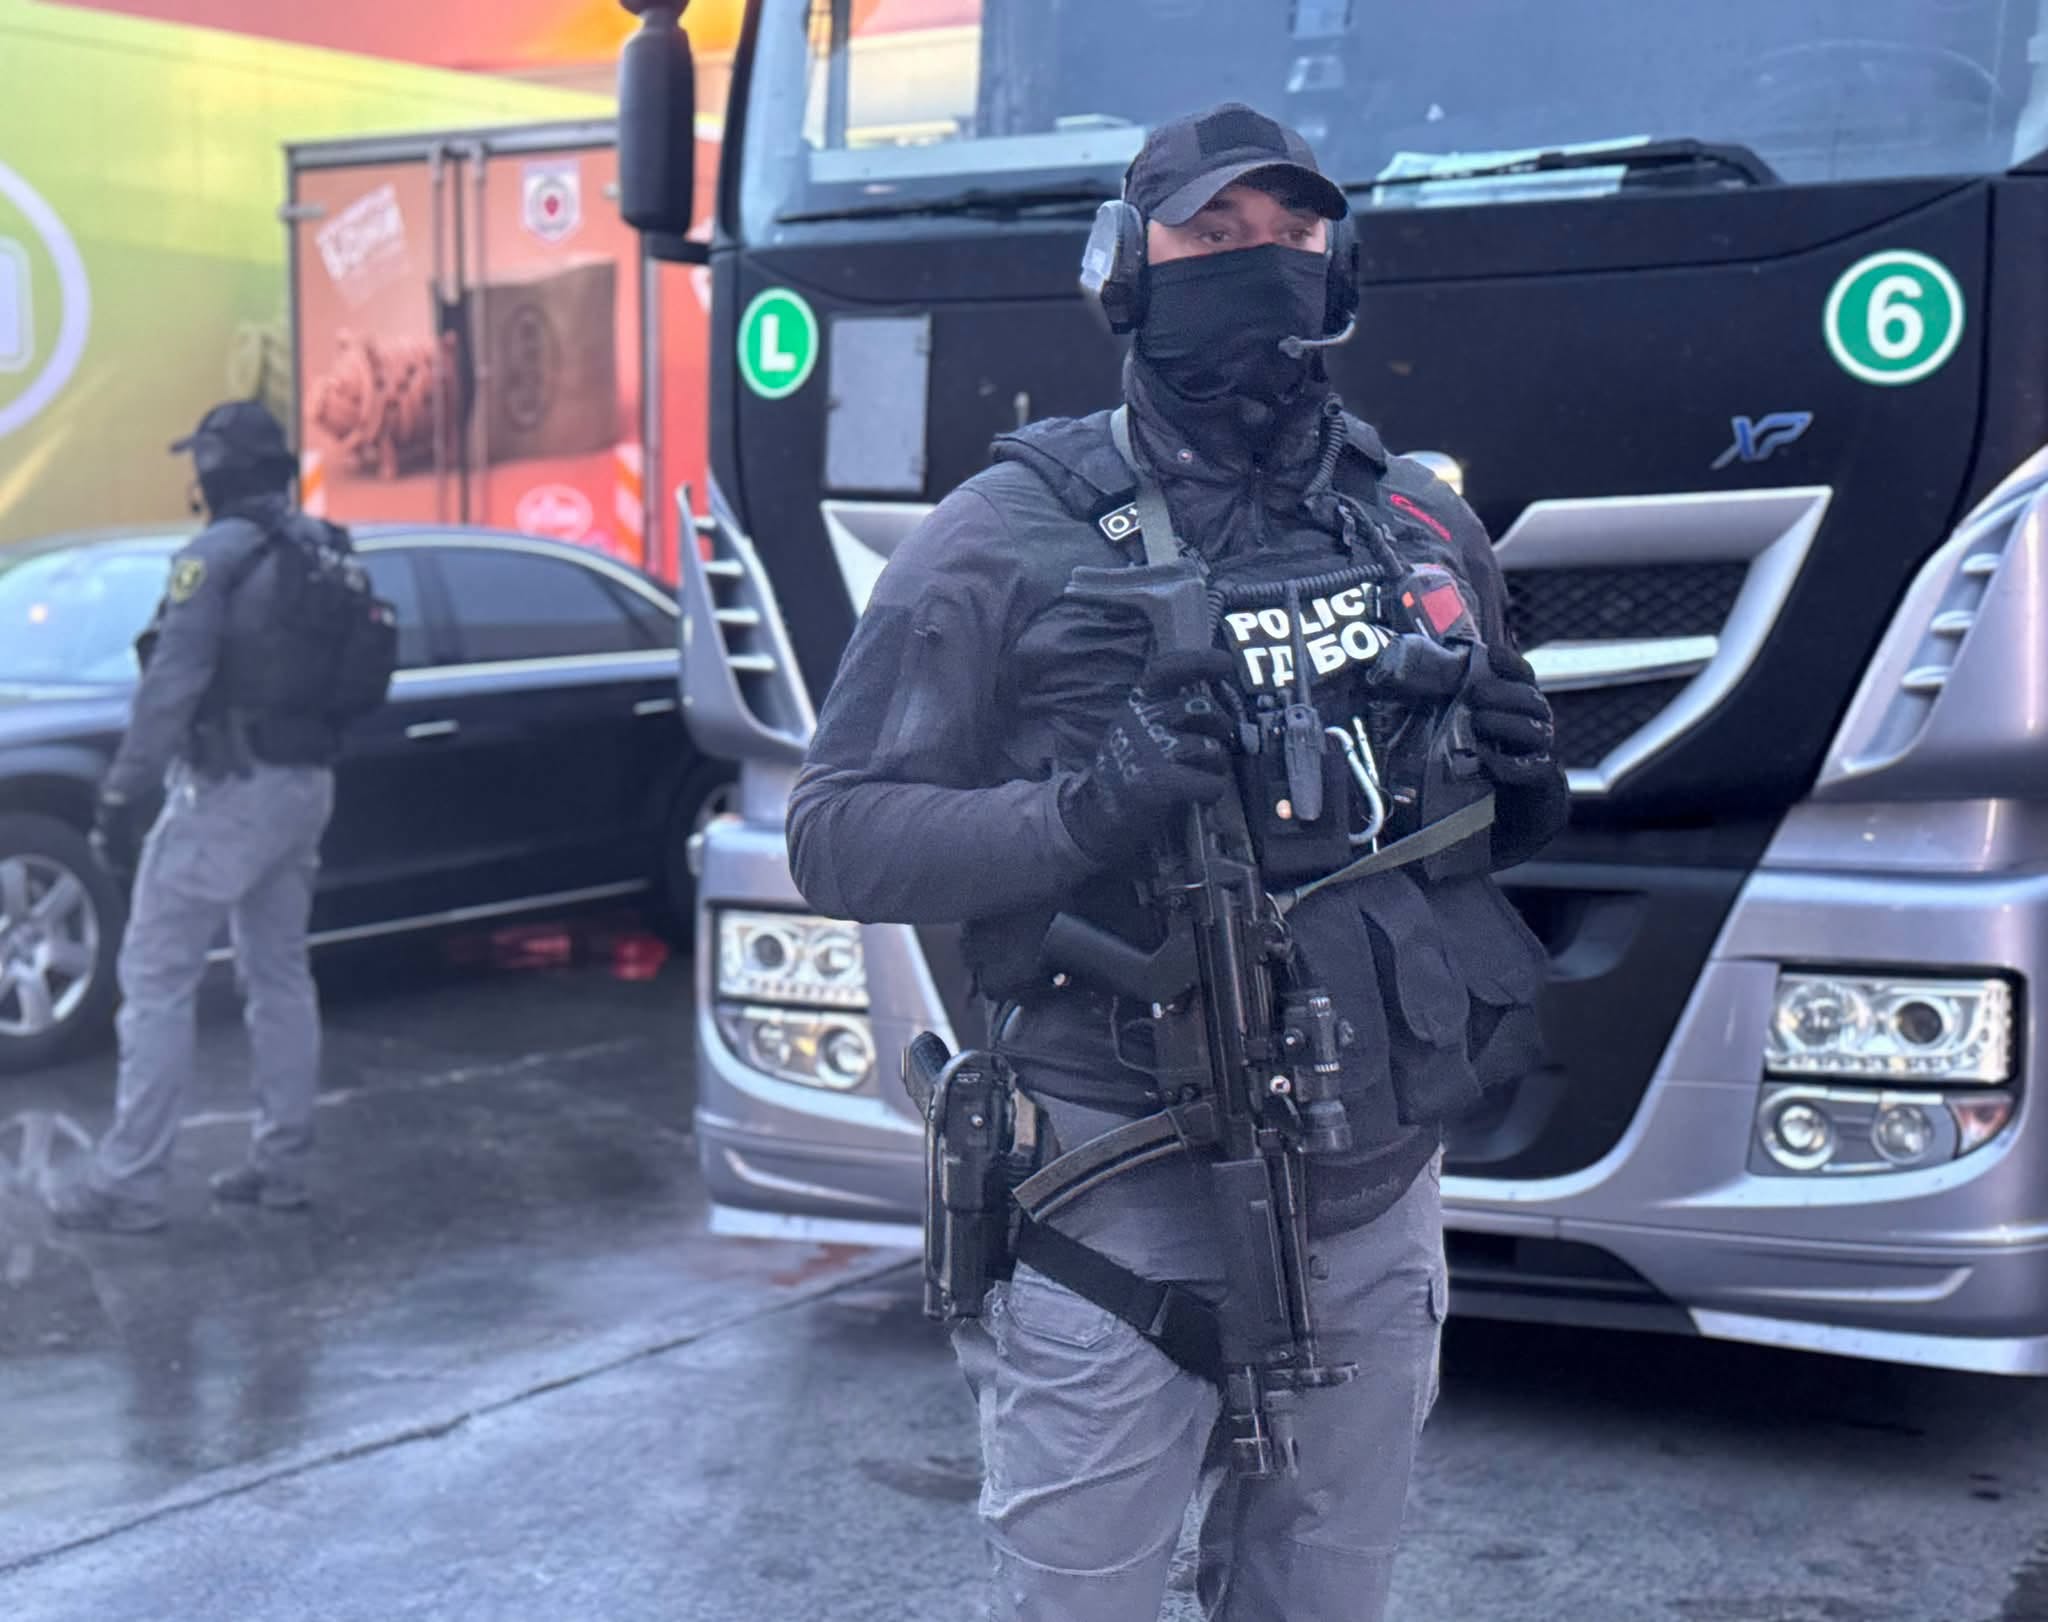
Със законопроекта се предлагат разпоредби, регламентиращи осъществяването на фискален контрол върху движението на стоки с висок фискален риск на територията на Република България. Въвеждането на мярката цели предотвратяване неплащането на данъци и защита на фиска. Фискалният контрол върху движението на стоки с висок фискален риск ще се осъществява на територията на цялата страна от органи по приходите, оправомощени от изпълнителния директор на Националната агенция за приходите и ще обхваща движението на всички стоки с висок фискален риск, независимо от мястото на получаване/разтоварване на стоката – територията на страната, територията на друга държава – членка на Европейския съюз, или на трета страна. Фискалният контрол няма да се прилага по отношение на стоките под митнически режим. Списъкът на стоките с висок фискален риск ще бъде утвърждаван със заповед на министъра на финансите по предложение на изпълнителния директор на Националната агенция за приходите. С предложените промени се уреждат правомощията на органите по приходите, които ще осъществяват фискалния контрол. Те ще имат право да спират транспортни средства на фискални контролни пунктове; да изискват и извършват проверка на документите, придружаващи стоката; да извършват проверка и оглед на превозваната стока; да изискват представянето на документ за самоличност от водача на транспортното средство; да изискват от водача на транспортното средство да декларира данни за вида и количеството на стоката, за изпращача и получателя и за мястото, датата и часа на получаване на стоката; да поставят и отстраняват технически средства за контрол на транспортното средство, с което се превозва стоката и др.
С предложения законопроект се уреждат подробно процедурите по извършване на фискален контрол, задълженията за лицата в производството по фискален контрол, редът за обжалване действията на органите по приходите и др. Със законопроекта се предлагат и промени, свързани с усъвършенстване на единната сметка за плащане на данъци и задължителни осигурителни вноски. Създава се правна възможност за разсрочване и отсрочване на задължения за данъци и задължителни осигурителни вноски при облекчени условия за по-дълъг период и в по-голям размер. Задълженията, включени в разрешенията за отсрочване и разсрочване, се изключват от системата на единната сметка за плащане на данъци и задължителни осигурителни вноски до момента на настъпване на падежите по разсрочването или отсрочването.
Друга промяна, свързана с усъвършенстването на единната сметка, е възможността самоосигуряващите се лица да заявят кои задължения за осигурителни вноски за държавното обществено осигуряване погасяват в случаите на няколко публични задължения, сроковете за които са изтекли. При заявяване на това обстоятелство от самоосигуряващите се лица пред Националната агенция за приходите редът по единната сметка няма да се прилага по отношение на заявените задължения. Предложението е продиктувано от факта, че при непогасяване на задължения за осигурителни вноски самоосигуряващите се лица губят осигурителни права. Със законопроекта се предлага промяна и в Закона за данъците върху доходите на физическите лица, като от обхвата на приравнените на трудовите правоотношения се изключват доходите от управление и контрол и от участие в управителни и контролни органи на предприятия, когато получатели на такива доходи са чуждестранни физически лица, тъй като съгласно чл. 37 от закона те се облагат с окончателен данък.