Офшорни дружества не могат да участват в конкурси за обществени поръчки, в приватизационни сделки, в конкурси за получаване на концесии, придобиване на държавно или общинско имущество, в процедури за получаване на лицензии за кредитна институция, застрахователна дейност, хазартна дейност, пенсионен или здравноосигурителен фонд, мобилен оператор, радио- и телевизионен оператор и др.
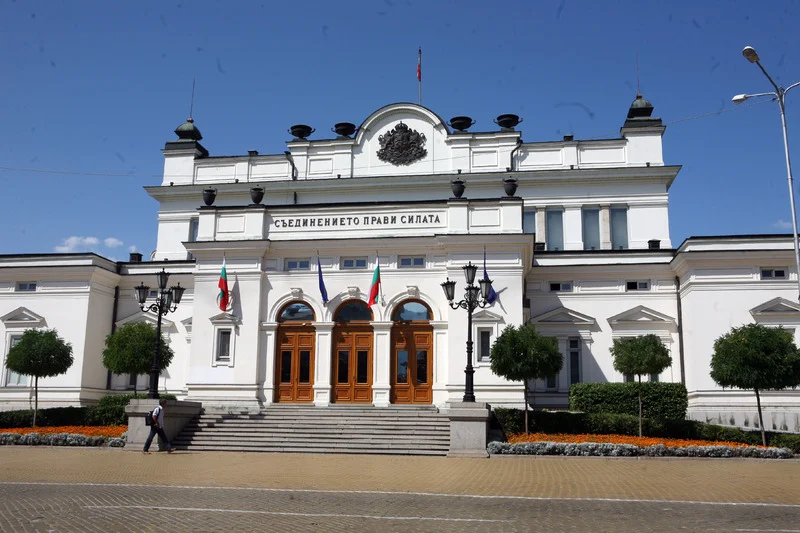
Това предвижда приетият на първо четене от парламента законопроект за икономическите и финансови взаимоотношения с дружества, регистрирани в юрисдикции с преференциален данъчен режим.
Вносители са депутатите от ДПС Йордан Цонев и Делян Пеевски.
97 депутати – всички присъстващи от левицата, ДПС и Атака и четирима от ГЕРБ подкрепиха проекта, един – от ГЕРБ, беше против, а 15 депутати – всичките от ГЕРБ, се въздържаха.
Йордан Цонев уточни, че забраните обхващат 20 области. Забранява се на дружество, регистрирано в юрисдикция с преференциален данъчен режим, да учредява или да участва в лице, издател на периодични печатни произведения.
Предвиждат се мерки за предотвратяване на агресивното данъчно планиране и отклонението от данъчно облагане. Отклонението е възможно и чрез сделки с местни лица, както физически, така и юридически, и чрез сделки с лица, които не са установени в юрисдикции с преференциален данъчен режим, посочват в мотивите си вносителите. Според законопроекта, противодействието следва да обхваща всички сделки – когато зад тях стоят други прикрити сделки, напълно действителните, защото отклонението, според вносителите, се осъществява чрез цените, а не чрез реалното или нереалното им извършване.
Предвижда се глоба от 10 000 до 50 000 лева за предоставяне на документ с невярно съдържание, а при повторно нарушение – от 250 000 до 500 000 лв.
Ограниченията няма да се прилагат, когато управителите, директорите или упълномощените удостоверят с официален документ, че акциите на офшорната компания се търгуват на регулиран пазар в България или друга държава-член на Европейския съюз.
Регулацията не засяга и фирми, притежаващи лиценз за фонд за дялови инвестиции, инвестиционен фонд или друга подобна структура е част от икономическа група, чието дружество-майка е местно лице за данъчни цели на държава, с която България има влязла в сила спогодба за избягване на двойното данъчно облагане или влязло в сила Споразумение за обмен на информация.
Забраната не се прилага и ако компанията е част от икономическа група, чието дружество-майка или дъщерно дружество е българско местно лице и неговите действителни собственици – физически лица са известни. Предвидено е законът да влезе в сила от 1 януари 2014 г.