Шефката на Европейската инвестиционна банка (ЕИБ) Надя Калвино отхвърли на 9 ноември възраженията на Съединените щати срещу отпуснатия от кредитора заем от 3 милиарда евро на „Еърбъс“, заявявайки, че Вашингтон „няма основания“ да поставя под въпрос споразумение, което тя определи като „абсолютно обикновена банална сделка за Европейската инвестиционна банка“. Въпросният кредит е най-големият, който институцията е одобрявала някога за един корпоративен кредитополучател. Той е сключен през юни, за да помогне за финансирането на стратегическа инвестиционна програма и технологичния напредък на важен играч на пазара в областта на отбраната и търговската авиация, заяви Калвино в интервю за агенция „Блумбърг“. И добави: „Бях много изненадана, че американските власти се опитваха да внушат, че има нещо съмнително в този заем“. Тя каза, че е предала цялата необходима информация на Европейската комисия – „компетентен орган“ по търговската политика, и че очаква въпросът да бъде „приключен“.
Въпреки че финансовото въздействие върху „Еърбъс“ е ограничено от възникналия спор, той може да разпали отново 20-годишна търговска вражда. Търговският представител на Съединените щати предупреди през октомври, че заемът може да наруши трансатлантическото търговско примирие и споразумението, уреждащо финансирането на големи граждански самолети, рискувайки мита върху стоки от Европейския съюз на стойност 7.5 милиарда евро.
Същината на въпроса е дали Европа субсидира „Еърбъс“ в конкуренцията му с „Боинг“, предоставяйки му несправедливо ценово предимство, или просто отпуска заем на кредитоспособна компания по обичайните пазарни лихвени проценти. А отговорът трябва да отдели едно несъществено събитие от ненавременното завръщане на най-големия търговски спор в историята на Световната търговска организация.
Защо кредиторът от ЕС твърди, че няма прецедент
ЕИБ е банката на ЕС, собственост на държавите членки, която отпуска заеми при търговски условия в подкрепа на политическите цели на общността. Защитата ѝ по този заем се основава на две твърдения: че условията са пазарни и че кредиторът просто си върши работата.
Главният финансов директор на „Еърбъс“ Томас Тьопфер заяви през юли, че парите са отпуснати „изцяло по пазарни лихвени проценти“ и са били уредени, за да дадат на компанията „буфер, когато тази гъвкавост може да се окаже необходима“ – защита, която има истинска правна тежест.
По подобни предишни случаи, довели до въвеждането на мита, СТО установи, че по-ранните заеми на ЕИБ за финансиране на самолети не са били „специфични“ субсидии – прагът, който една мярка трябва да премине, за да бъде приложима съгласно правилата на организацията за субсидии. Ако лихвеният процент по този заем наистина съответства на това, което „Еърбъс“ би могъл да получи на пазара, той изобщо не предоставя „полза“ от субсидия съгласно същия тест и по тази логика „няма основания“ за възражения.
Слабото място е, че твърдението се основава на условията, а условията не са публични. Тестът за субсидия се базира на факта дали заемът е отпуснат при по-благоприятни условия от онези, които би поискал пазарът, но нито една от страните не е показала действителния лихвен процент и падеж.
Гриър убеждава, че неговият офис (USTR) не е получил подробности за заема „въпреки многократните искания“, а „Боинг“ настоя пред Вашингтон през юли да окаже натиск върху Брюксел за прозрачност. ЕИБ казва, че информацията е отишла до ЕК – канал, който USTR не е приел. А докато цената на парите не е на масата, „банална сделка“ е твърдение, а не установен факт.
Съществува и възражение, че няма отговори за лихвен процент. ЕИБ открито финансира стратегическата индустрия на Европа, а този заем подкрепя изграждането на отбранителна и авиационна индустрия в момент, когато поръчките за отбрана на „Еърбъс“ нарастват рязко. Вашингтон не се доверява на самия механизъм – държавна банка, която фаворизира национален шампион – независимо дали конкретната лихва е наказателна. Защитимата цена не премахва този политически дискомфорт.
Какво наистина е заложено на карта
Историята обяснява защо един-единствен заем предизвиква тази реакция. Съединените щати имаха разрешение от СТО да наложат мита на европейски стоки на стойност около 7.5 милиарда долара, включително 15% върху самолети „Еърбъс“, а ЕС имаше право „да отмъсти“ на американски продукти на стойност близо 4 милиарда долара. Вашингтон и Брюксел спряха тези мерки съгласно примирие, постигнато през 2021 година. С други думи, въпросните мита могат да бъдат възобновени, ако американците решат, че споразумението нарушава финансовото споразумение.
За акционерите на „Еърбъс“ обаче пряката стойност на 3-те милиарда евро е скромна. Това е компания, която е в разгара на мощно производство, което се доказва от таблицата с резултати от доставките й на TD Cowen за първотополугодие на 2026 година.
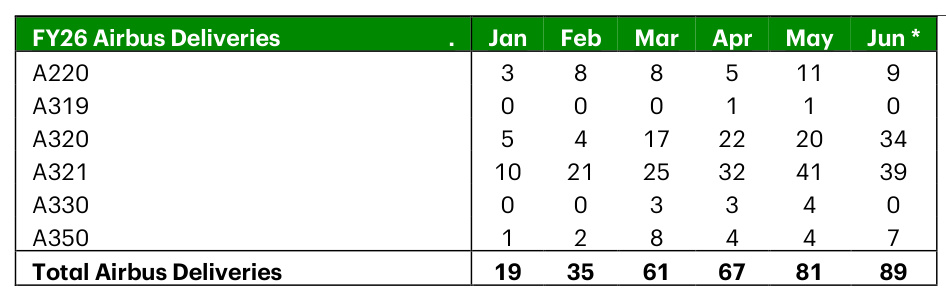
„Еърбъс“ отчете приходи от 50.6 милиарда евро за девет месеца, имаше резерв от около 9310 самолета и приключи септември със 7 милиарда евро нетни парични средства, в сравнение с 12.2 милиарда евро в края на 2025 г., тъй като финансира доставките и разширяването си. С други думи, това не е компания, която се нуждае от евтини пари, за да оцелее. Дори ако заемът беше истинска субсидия под пазарната стойност, 3 милиарда евро са малко за бизнес, който реализира толкова много приходи за един отчетен период. Именно затова този спор никога не е бил главно за 3-те милиарда евро: той е за принципа, че европейска държавна банка се завръща в полето на „Еърбъс“ и то в голяма степен.
Решението
Това е история за политически риск, а не история за печалби. Заемът подобрява финансовата гъвкавост на „Еърбъс“, но не променя неговите конкурентни основи: дори за сметка на кредитополучателя парите са на пазарни лихвени проценти, така че прякото икономическо предимство е малко. Опасността е прецедентът, а не цената.
Истинският, асиметричен риск е примирието: ако Вашингтон сключи заем, нарушавайки споразумението за финансиране и събитията ескалират, той може да възобнови митата върху самолетите на ЕС, което ще се отрази на износа на „Еърбъс“ и силното му присъствие в Съединените щати, а ЕС може да отмъсти срещу американските стоки, нанасяйки удар върху „Боинг“.
Публичният отпор на ЕИБ и настояването ѝ, че пълната информация е била предадена на ЕК, намаляват вероятността от ескалация в близко бъдеще, но не потушават спор, който продължава от двадесет години. ЕИБ държи по-силната карта по конкретния въпрос дали заемът ѝ може да бъде оспорен като класическа субсидия на СТО. Докато предизвикателството на американците се корени в отношението им към механизъм, който те не харесват по принцип.
Доказателството, което ще разреши епизода, е цената на заема. Ако „Еърбъс“ или ЕИБ покажат недвусмислено условията за ясни пазарни лихвени проценти – както сега твърди финансовият директор – „няма основания“ за възражения и враждата се връща на заден план, където е останала през по-голямата част от последното десетилетие. Ако не могат или ако USTR третира всяко държавно финансиране на европейската група като забранено, спреният митнически регистър става факторът, който инвеститорите трябва да следят, а не заемът.