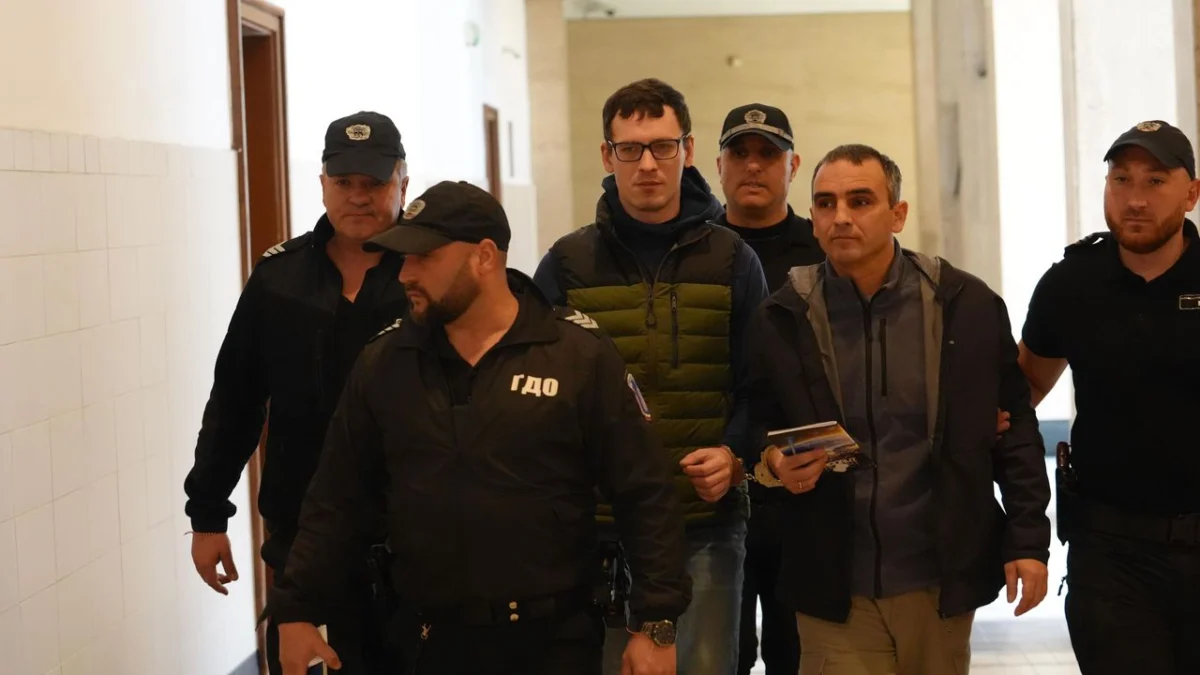
След продължило цяло десетилетие разследване едно от най-големите дела за данъчни престъпления в обем от близо 300 тома стигна до съда в странен вид. Досъдебното производство започва по сигнал на НАП през 2010 г., а след извършени от ГДБОП в края на 2011 г. арести бяха огласени гръмовни данни за дейността на 12-те обвиняеми участници в организирана престъпна група за ДДС-измами и пране на пари. За ръководители са посочени бившият военен Боян Петров и приятелката му – счетоводителката Радостина Спасова.
По информация на разследващите, медиите тогава съобщиха за нанесени от престъпното сдружение щети за бюджета, достигащи колосалната сума от 300 млн. лева. Въпросната сума според внесения в Специализирания съд обвинителен акт е занижена обаче с изумителните 213 пъти – до 1 405 000 лева. На същата стойност съответно е и предявеният срещу подсъдимите отстрана на финансовото министерство граждански иск за обезщетение на нанесените на държавата в резултат на престъпната дейност имуществени вреди.
От делото става ясно, че
повечето участници в престъпната група са адвокати
и адвокатски сътрудници от варненското дружество "Манолова и Николов", в което съдружници и управляващи са подсъдимите Петя Манолова и Росен Николов. Дружеството е действащо и до днес, двамата не са лишавани от адвокатки права, нито са наказвани дисциплинарно. С изключение на първоначалните арести никой от участниците не е бил с мерки за неотклонение. Разследването тръгва от следствения отдел на Софийска градска прокуратура, а после е възложено от главния прокурор на Националната следствена служба. След това е изпратено в Специализираната прокуратура, която го внася през 2017 г. в спецсъда. Следва връщането му за отстраняване на допуснати съществени процесуални нарушения, след което разследващите го спират за общодържавно издирване на Боян Петров.
Обвинението документира престъпната дейност на групата от октомври 2008 г. до ноември 2011 г., макар че по делото има данни за извършването й години назад във времето. Ползвани са няколко адреса в София, а принадлежността на повечето участници към адвокатската професия служела за прикриване на кореспонденция при евентуално разследване, с оглед нейната законово гарантирана неприкосновеност. По неустановени от разследващите канали участниците в групата получавали чрез Боян Петров информация за предстоящи действия на полицията и прокуратурата срещу тях, като в деня на задържането били предупредени да се укрият, започнали да изнасят документи от столичен офис и да ги товарят в микробус.
Основният механизъм на престъпната дейност представлява
изкуствено генериране на големи обеми данъчен кредит
чрез вериги от кухи дружества, след което натрупаният данъчен кредит се ползва от компании с реална дейност, сделките с които им позволяват да редуцират дължимия за внасяне в бюджета ДДС до желани от тях размери. Именно тези реални търговци с големи обороти извличали и голямата полза от престъпната дейност, като плащали на групата процент от стопените си задължения към хазната.
Генерирането на данъчен кредит започвало от дружество от типа "липсващ търговец", което генерира доставки на висока стойност без да извършило нито една покупка. Следвало префактуриране през дружества от типа "буфер" по веригата преди да бъдат документирани фиктивни доставки към реалните търговци, с които те да намалят стойността на дължимия за реалната им дейност данък върху оборота. За да заблудят данъчните, че извършват плащания по истински сделки, реалните търговци превеждали по банков път сумите по описаните в издадените от кухите фирми фактури. След което ги получавали обратно в брой, без отчислените и удържани за "услугата" комисионни, които били в размер 10-20 % от укрития ДДС.
Съществуването на много от кухите дружества продължавало не повече от два-три месеца, в рамките на които приходната администрация засичала съмнителните данни в представените й фактури, договори и месечни справки-декларации по ЗДДС. При започване на проверки и ревизионни производства следвало прехвърляне на най-задлъжнелите фирми на безработния и безимотен ром Станислав Начев, ползван като
последен "бушон" по веригата на престъпната схема.
По други ревизионни производства, приключили с отказ да бъде признато правото на приспадане на данъчен кредит, актовете на приходната администрация били обжалвани в съда, като се разчитало на затруднения в доказването на извършена данъчна измама.
Основният извод по делото е, че големите печеливши от укриването и неплащането на дължим ДДС, сред които енергийни компании, национални медии, производствени, строителни и търговски фирми, са останали недосегаеми. След като в хода на досъдебното производство е установена безспорно водещата им роля и реализираните от тях престъпни ползи, разследването е ограничено само до групата за изпълнение на поръчки около Боян Петров. Вероятно заради подразбиращата се неизбежност съучастието на известни дружества да е реализирано с одобрението на техните ръководства, които пък са се отчитали на по-високо по веригата.
Изключение в случая е дружеството с реална дейност "Фродексим" ОД, чрез което подсъдимият Димитър Фролошки упълномощавал кухи фирми да извършват формално вътреобщностни придобивания от страни членки на Европейския съюз – също за да приспада неправомерно данъчен кредит. Своеобразен
лидер във фокусите сред кухите фирми
е все пак притежаваното от Боян Петров чрез "Глобал инвест" ЕООД дружество "Орка филмс" ЕООД, достигнало вписан капитал в размер на 42 млн. лв. чрез апортна вноска на права върху интелектуална собственост върху възпроизвеждане и разпространение в огромен тираж на серия неизвестни никому документални филми. Капиталът на "Глобал инвест" пък се държи от Боян Петров съвместно с регистрираната в Панама и притежавана от скрити лица "Канта корпорейшън".
Удържаните от престъпната група комисионни Боян Петров вложил в кюлчета инвестиционно злато и юбилейни монети, купени от банка без подадена декларация по Закона за мерките срещу изпирането на пари. Именно стойността на придобитото със средствата от комисионните злато, а не укрития от реалните търговци и дължим към държавата ДДС е ползвана от разследващите като мярка за нанесените на бюджета вреди. И тъкмо това обяснява стопяването им до 1 405 000 лв. – 213 пъти по-малко от първоначално обявените 300 млн. лева. Колкото до истинските измерения на българската и задграничната, включително панамската връзка в аферата за стотици милиони, за 10 години разследване те са изпаднали от делото.