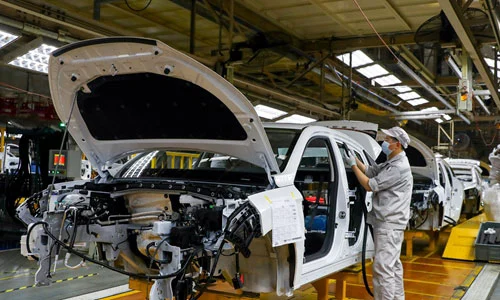
Типичната форма на кривата на производствената активност в автомобилния сектор за годината може да се промени поради намалената производителност през март и април (въвеждането на епидемиологични мерки срещу коронавируса), но все пак има вероятност тя да бъде компенсирана през летните месеци. Такава прогноза чертае Colliers в последния си доклад "COVID-19 & Industrial Production – The Spring Relevance", който съдържа анализ на ефекта на случващото се през конкретни месеци от годината върху производствения сектор в регион ЕМЕА (Европа, Близък изток и Африка) и за предстоящото му развитие.
Скоро след избухването на пандемията от COVID-19 голяма част от предприятията в Европа замразиха своята дейност, за да запазят здравето на служителите си, но и в отговор на очаквания спад в търсенето (което и се случи). Преобладаващата част от тях вече функционират отново. Някои от предприятията работят при намален капацитет, отчасти поради изискванията за безопасност, но и по други причини – намаленото потребление на определени продукти, изчакване на доставки на материали и компоненти.
Според Кевин Търпин, регионален директор проучвания, Colliers CEE, докато много икономики в Европа застинаха мигновено със скоростта, с която се гаси осветлението в стаята, то постепенното рестартиране на дейността им в следващите месеци е знак, че пълното възстановяване на бизнеса ще отнеме много по-дълго време (минимум една година, ако прогнозите на МВФ се реализират). Такъв е ефекта на случилото се между март и май върху активността в производствения сектор през тази година в регион ЕМЕА.
Знае се, че производствените цикли в Европа са изключително синхронизирани помежду си. Октомври и ноември, наред с март, май и юли, се очертава да бъдат месеците с най-голямо значение за годишната производствена активност за повечето държави на континента.
Значение на март и май за производствения сектор в Германия, Обединеното кралство, Италия, Испания, Чехия, Белгия и Австрия
След оценката на риска и адаптирането на операциите към новата реалност, много предприятия подновиха дейността си през месец май, някои с намален капацитет. Тази ситуация може да повлияе съществено върху пазара на имоти в този сегмент, но все още е рано да се каже колко и по какъв начин. Някои компании не успяха да оползотворят най-силните си месеци в резултат на пандемията (пример за това е туризмът). Март и май са едни от най-важните месеци от годината за производствените компании. Например, при текстилните фирми поръчките са налице по това време и трябва да се работи усилено за новите колекции. Март е на второ място по значение за производствения сектор в Италия, Испания и Чехия, и на първо за Германия, Обединеното кралство, Белгия и Австрия. За щастие, април не е толкова съществен, поради великденските празници.
Март и май – най-натоварените месеци за автомобилния сектор
За автомобилния сектор, който е един от ключовите за европейската индустрия и създава близо едно от всеки десет работни места в сферата на производството, март е най-натовареният месец през годината за някои от най-големите производители на континента – Германия, Франция, Обединеното кралство, Полша и Румъния. За Испания и Италия, това е месец май. Намаления капацитет през март и май, който трябва да се компенсира през предстоящите летни месеци, ще промени типичната форма на кривата на активността на годишна база. Рискът от втора вълна на COVID-19 е реален, затова производителите трябва да компенсират загубите бързо, за да намалят възможния негативен ефект, ако ситуацията се повтори през октомври и ноември.
Всички автомобилни фирми свиха производството или затвориха някои свои предприятия. Сега се опитват да отворят цеховете, но пък потребителите все още не са готови да се върнат в шоу румовете, притеснени от неясните перспективи около работните им места или размера и получаването на възнагражденията.
Британските продажби на нови автомобили, например, паднаха с 89% на годишна база през май, а през април спадът бе с 97 процента.
От различни компании идват новини за съкращаване на работници. Британският производител на луксозни автомобили Bentley Motors, която е собственост на Volkswagen, заяви, че планира да освободи до 1000 служители, или почти една четвърт от служителите си. Новината е поредната за съкращения в сектора, силно засегнат от пандемията от коронавирус.
Новината за съкращения в Bentley, която е собственост на Volkswagen, идват ден след обявлението за съкращения на до 2000 работни места, обявени от конкурента в луксозните автомобили Aston Martin и в автокъщата Lookers. Други фирми подготвят закриване на някои обекти, както и свиване на производството на автомобили.
Renault и Volkswagen пък потърсиха помощ от държавата и договориха спасителни заеми, за да подсилят финансите си.
Някои държави прибягват и до стимули за купувачите. Италия обмисля финансови помощ в размер на до 4000 евро за покупка на чисто нов автомобил, присъединявайки се към идеята на Франция и Германия за подкрепа на автомобилната индустрията, която пострада доста сериозно от коронакризата.
Гърция обяви финансови стимули за покупка на електрически автомобили и мотоциклети като част от 10-годишния си план за намаляване на въглеродните емисии. В Румъния също има такива.
Прогноза
Заедно с пролетния период, октомври и ноември са много активни месеци. Това означава, че потенциална втора вълна на коронавирус през есента може да окаже още по-съществено влияние върху производствения сектор. Въпреки че на настоящият етап никой не е в състояние да твърди със сигурност дали това ще се случи, този сценарий заслужава да бъде обмислен предварително, с оглед на значимостта на тези месеци за индустрията. "Нашите очаквания са предприятията да засилят дейността си през летните месеци, да се запасят със суровини и да помислят за по-гъвкави условия в договорите си за наем, за да се подготвят за възможни предстоящи предизвикателства", отбелязват в анализа си от консултанската компания.
Според Кевин Търпин новата реалност, предполагаща презапасяване със стоки, може да създаде необходимост от търсене на складови площи за краткосрочен наем. Очакването за потенциален спад в търсенето поради увеличаването на предпазливостта на потребителите е възможно да предизвика децентрализация на производствата. Всичко това ще доведе ръст в търсенето в сегмента на индустриални и логистични площи. Към момента е трудно да се прогнозира какво точно ще се случи, но стабилният растеж на някои пазари през последните десетилетия дава известно основание за оптимизъм.