В последните три-четири години кризата допълнително влоши финансовото здраве на фирмите у нас. А недостигът на собствени оборотни средства и свитото финансиране увеличиха броя на компаниите, които живеят на гърба на своите партньори и, волно или неволно, ги дърпат към дъното. По тази причина вълната на задлъжнялостта набира все по-голяма сила и залива нови и нови територии от икономиката. Заедно с това експертите очертават и още една тревожна тенденция – сериозно се удължава срокът за разплащане.
При това положение не е изненадващо защо пазарът за събиране на вземания продължава да расте. Основните играчи навлязоха в сектора през 2006 и 2007-а, а последвалите ги участници вдигнаха конкурентната летва. Всяко от тези дружества обаче се специализира в определена ниша, което пък позволява да не се застъпват интереси и печалби.
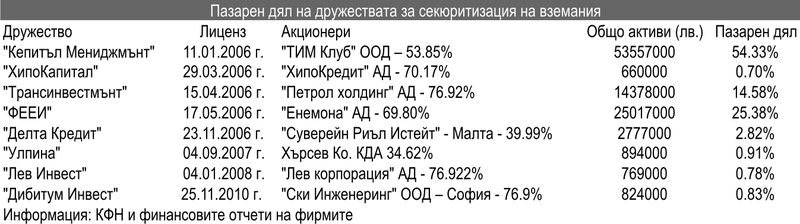
В сравнение с дружествата със специална инвестиционна цел (АДСИЦ), които правят вложения в недвижими имоти и земя, компаниите, събиращи и търгуващи с вземания, все още са малко на брой. Към края на март 2012 г. само осем дружества извършват секюритизация на вземания. Това са Фонд за енергетика и енергийни икономии-ФЕЕИ, Кепитъл Мениджмънт, ХипоКапитал, Трансинвестмънт, Алфа кредит, Улпина, Лев Инвест и Дебитум Инвест.
Опасенията, че те ще имат проблеми с ликвидността през тази година (поне до момента), не се оправдаха, като изключим двете дружества – ХипоКапитал и Улпина. Собствеността в първото е разпределена между Хипокредит АД -София, което притежава 70.17% от капитала, и Интерекс партнърс ООД и Ти Би Ай Файненшъл Сървисиз България ЕАД, които пък си поделят по 14.60% от акциите в дружеството. Капиталът на второто държи от Хърсев Ко. КДА с дял от 34.62% и свързаните с него Веспер Аркс АД с 30.77% и Фаена ЕООД с 34.59 на сто. Двете дружества със специална инвестиционна цел не успяха да развият проектите си и сега планират да съберат акционерите, за да се гласува ликвидацията им.
Междувременно осемте АДСИЦ-а продължават да трупат парични средства (на каса и безсрочни банкови влогове или такива със срок до три месеца), за да успеят да превърнат бързо портфейла си от вземания в ликвидни активи, ако възникне спешна нужда за покриване на определено задължение. Тези суми са се увеличили с 8.36% през първата четвърт на годината – до 3.525 млн. лв. спрямо същия период на 2011-а, показва проучване на в. БАНКЕРЪ. По данни от финансовите отчети осемте компании от бранша са добавили само 272 хил. лв. в касите си през анализирания период. Сумата е толкова малка, тъй като повечето дружества отчитат спад в приходите си. Единствено Трансинвестмънт има по-висок оборот (+ 54 хил. лв.) през първите три месеца, а ХипоКапитал запазва размера на приходите си (9 хил. лв.).
Въпреки трудностите с финансирането, но благодарение на натрупаните резерви, дружествата за секюритизация на вземания все пак продължават да трупат активи. По този начин обемът им през първото тримесечие нараства с 12.47% на годишна база и в края на март достига 98.576 млн. лева. И през тази година се запазва значителната концентрация в сектора, като трите най-големи фирми държат 94.29% от пазара.
Макар че Кепитъл Мениджмънт, което е част от групата Химимпорт, губи част от присъствието си през периода за сметка на своите конкуренти, то си остава най-голямото дружество по активи, които са на стойност 53.557 млн. лева. Портфейлът на следващия го Фонд за енергетика и енергийни икономии-ФЕЕИ (с мажоритарен собственик инженеринговата компания Енемона) набъбна почти двойно и в края на март е в размер на 25.017 млн. лева. Третият по сила фонд – Трансинвестмънт, управлява активи за 14.378 млн. лева. Мажоритарен акционер в него е Петрол холдинг. За останалите компании в сектора все още говорим само в бъдеще време. Те са с кратка история и тепърва ще трябва да развиват своята същинска дейност, включително и да придобият портфейл от вземания. Трябва обаче да отбележим, че те също добавят стойност към активите си.
Прави впечатление, че качеството на портфейла на дружествата се влошава, което се дължи на незавидното положение на задължените лица и води до удължаване на сроковете за плащанията на лихви и погашения на секюритизираните от фондовете вземания. През първото тримесечие компаниите държат секюритизирани вземания на обща стойност 131.12 млн. лева. В портфейла на Кепитъл Мениджмънт те възлизат на 51.513 млн. лв., като и качеството им е много добро. Само 2.66% от вземанията са необслужвани, а всички са обезпечени над 100 процента.
Отчитайки лошите прогнози за развитието на финансовите и капиталовите пазари, и през 2012 г. бизнесът със секюритизация на вземания се превръща в един значително по-рисков сегмент. Приходите, печалбите и стойността на акциите на дружествата могат да бъдат изложени на множество рискови фактори. Основният е възможността съответният длъжник да не успее да плати дължимата сума или пък да върне само част от нея, както и да забави плащането си. Във всички случаи фирмите и акционерите ще понесат определени загуби от това. За да се минимизират част от тези негативни ефекти, дружествата прибягват до застраховка срещу риска от неплащане или пък инвестират във вземания, които позволяват да се начисляват неустойки при забавяне на плащанията. А това също е свързано с определени разходи.
nbsp;
nbsp;
Три от дружествата в бранша ще разпределят част от печалбата си за дивиденти. Акционерите на Дебитум Инвест ще вземат по 0.00415 лв. на акция. Печалбата на дружеството за 2011 г. е в размер на 3 хил. лв., а 2967 лв. от нея, или 89.9%, ще се разпределят сред собствениците на такива книжа. Най-голям акционер в дружеството е Ски Инженеринг ООД, което притежава 76.9% от капитала и е свързано с концесионера на ски пистите в Банско – Юлен. Инвестиционното дружество Надежда АД има дял 9%, а останалите книжа с право на глас са разпределени между Приват Турс 2000 ООД, Ентра Номер Едно ЕООД и Антуеп ЕООД, всеки от които владее по 4.7 процента.
Общото събрание на Лев Инвест, което е част от икономическата група на Лев Корпорация АД, гласува брутен дивидент в размер на 0.0226072 лв. на една акция. Мажоритарят притежава пряко 76.923% от капитала, а свързаното с него дружество – ЗК Лев Инс, държи останалите 23.077% от акциите.
Дружеството, което извършва дейности в специфичния сегмент на секюритизация на вземания, възникнали в процеса на разплащания с кредитни карти – Трансинвестмънт, планира да разпредели 305 500 лв. като дивидент. Всеки акционер ще вземе брутен дивидент за една притежавана акция в размер на 0.47 лева.
Трансинвестмънт е част от групата Петрол холдинг, който контролира пряко 76.92% от капитала. Юрий Станчев, който е заместник-председател на борда и изпълнителен директор, има дял от 7.39%, а други дребни акционери владеят останалите 15.69% от книжата с право на глас.