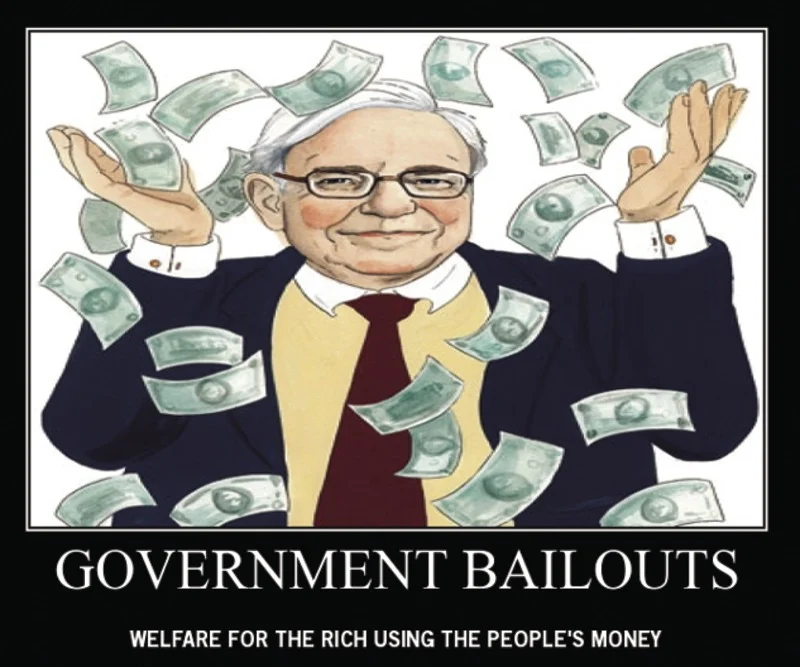
Ефикасни или не, финансовите спасителни акции изглеждат някак нечестни. Все пак за опазване на компании, предизвикали пазарните сътресения, се използван пари на данъкоплатците. А и защо да се спасяват цели държави или отделни регионални управи, предлагали прекалено щедри пенсии и възнаграждения? Нима те не заслужават да изстрадат последствията от поведението си.
Мнозинството редови граждани възприемат спасителните операции на закъсали длъжници като подаръци за гигантски, неефективни и взаимнообвързани октоподи. И малцина ги възприемат като типични инвестиции: заеми или покупки и поглъщания. Това в резюме е тезата на Даниел Фридман – професор по икономика в Калифорнийския университет, и на Даниел Макнийл – автор на Неясна логика. Двамата учени я подкрепят с конкретни примери във второто издание на книгата си Морал и пазари: опасният баланс, което бе пуснато на пазара на 11 юни.
През 1980-а правителството на САЩ спаси от фалит автомобилния гигант Крайслер със заем в размер на 1.5 млрд. щ. долара и понесе жлъчни критики, предимно от либералите. Три години по-късно, през 1983-а, Крайслер се издължи с лихвите и държавата реализира 660 млн. долара печалба от акцията, като същевременно съхрани хиляди работни места.
В края на 2008-а застрахователният гигант Америкън интърнешънъл груп изпадна в неплатежоспособност и подложи ръка за помощ. Към 28 февруари същата година компанията имаше клонове в 139 държави и половината й приходи идваха от задгранична дейност. Активите й надхвърляха 1 трлн. щ. долара, а акциите й се търгуваха по 50.15 долара всяка. За застрахователна група от този ранг обаче тя демонстрираше потресаващо пренебрежение към риска. И в резултат на безбройните продадени кредитни застраховки CDSстигна до фалит. Щатската администрация можеше с чиста съвест да я накаже и да я остави да фалира, но щетите щяха да са глобални. Защото Ей Ай Джи дължеше пари по целия свят и банкрутът й щеше да постави на колене хиляди изненадани кредитори и да предизвика още по-голяма паника. Освен това повечето поделения на групата бяха печеливши. Затова Вашингтон наля в разклатения гигант 182.5 млрд. щ. долара и стана собственик на 77.9% от капитала му. Хазартната сделка изглеждаше безнадеждна, тъй като на моменти цените на акциите потъваха под 1 щ. долар. Да не говорим, че навремето това беше най-омразната спасителна акция, след като застрахователят беше раздал милиони за премии на мениджърите, виновни за неговото фиаско.
Разбира се, правителствената стратегия имаше и предимства. На първо място, държавата купи евтино подценени активи. На второ място, тя можеше да чака, за да си възстанови парите, и по оценка на анализатори до 2012-а е успяла не само да си върне цялата похарчена сума, но и да реализира 15 млрд. щ. долара от операцията. При това тя все още притежава 16% дял от компанията, чиито акции приключиха борсовата си сесия на 12 юни с котировки от 44.66 щ. долара.
Когато се лекуват заболели банкови системи, най-директната стратегия е правителството да поеме контрола върху свръхзадлъжнели големи кредитори, да уволни висшия мениджмънт, да отдели токсичните активи, да ги ликвидира постепенно и да създаде нови банки с изчистени баланси. Този подход показа добри резултати по време на кризата на спестовно-кредитните дружества в САЩ през 80-те години на ХХ век. А двайсетина години по-късно – и за банковите сектори на скандинавските държави. Данъкоплатците минаха тънко, а стопанствата претърпяха минимални щети.
Всъщност, както при всяка инвестиция, спасителните операции невинаги излизат на печалба. Щатското правителство даде на големите банки около 230 млрд. щ. долара по Програмата за подкрепа на проблемни активи (TARP), която влезе в сила на 3 октомври 2008-а, и си върна около 255 млрд. долара – 25 млрд. долара печалба. По-малките кредитори обаче все още дължат около 15 млрд. долара на данъкоплатците, които едва ли ще си получат обратно всичките похарчени за тях 700 млрд. долара. Но пък загубите са далеч по-малко, отколкото първоначалните мрачни очаквания.
В наши дни най-нашумели и противоречиви са спасителните акции на закъсали държави от еврозоната. Така, прилагайки Програмата за пазари на ценни книжа (SMP), ЕЦБ е купила държавен дълг за 209 млрд. евро. И тъй като все още нито една от подкрепените страни не е фалирала, централните банкери са изкарали 1.1 млрд. евро от лихви по своя дял от портфейла. За всичките централни банки от еврозоната доходът вероятно е около 11 млрд. евро, ако се съди от постъпленията в Бундесбанк и ЕЦБ.
Следователно, преди да издадем присъди, трябва да потиснем импулса да унищожим безотговорните Голиати и да го съпоставим с ползата от спасяването им. Усещането, че се обират пари от редовите граждани, за да се защити заграбеното от дебелите котараци, често пъти е подвеждащо. Добре насочени акции и стимули могат да ускорят възстановяването на разкъсаната система, да съхранят икономиката по-силна, да спестят закриването на работни места и да спечелят пари за данъкоплатците. Моралната реакция обаче, в повечето случаи манипулирана за политическа изгода, вреди на подобни възстановителни дейности и удължава страданията.