На заседанието си, приключило на 16 септември, Комитетът по парична политика (MPC) на Bank of England („Банк ъф Ингланд“) гласува с мнозинство от 6 „за“ срещу 3 „против“ за запазване на базовата лихва на 3.75 процента. Трима членове са гласували за увеличаването му с 0.25 процентни пункта – до 4 процента. „Банк ъф Ингланд“ изготви и многогодишна програма за ликвидиране на по-голямата част от останалите си държавни облигации на стойност 488 милиарда паунда, но ще спре продажбите за следващите шест месеца и ще ги прекрати изцяло за дългосрочния държавен дълг.
Решението на британската централна банка идва дни след като разходите по 30-годишните заеми достигнаха най-високото си ниво от 1998 г. насам като част от глобалната разпродажба на дългови книжа. И отново предизвика критики, че банковата политика за продажба на облигации се превръща в загуби за централната банка, гарантирани от правителството.
Председателят на институцията Андрю Бейли отдавна подчертава желанието си да понижи лихвения риск в баланса на „Банк ъф Ингланд“, който се увеличава от притежанието на дългосрочен държавен дълг. Централните банкери пък твърдят, че промяната на темпото на продажбите на държавни облигации влияе най-вече на времето на загубите за правителството, а не на общия им размер.
„Днес внесохме яснота за бъдещето на нашата политика за намаляване на паричното предлагане“, посочва Бейли в официално изявление. „Комитетът по парична политика и Банката решиха да запазят значителна част от наличните държавни облигации, държани за целите на паричната политика, докато останалата част ще бъде разпродадена през следващите осем години“, добавя той.
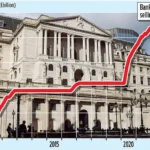
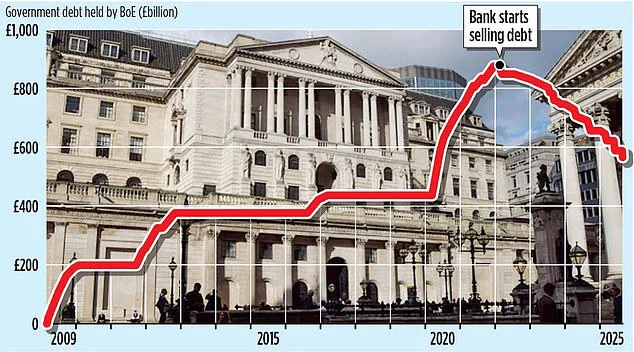
„Банк ъф Ингланд“ е купила британски дълг за 895 милиарда британски лири – почти всички държавни облигации – между 2009 и 2021 г. чрез последователни програми за стимулиране на икономиката и поддържане на ниски дългосрочни лихвени проценти. През февруари 2022 г. тя спря да инвестира повторно приходите от облигации с настъпил падеж, а през септември 2022-а започна да продава държавни дългови книжа, за да увеличи общия темп за орязване на паричното предлагане до 100 милиарда британски лири годишно.
Миналия септември Комитетът по парична политика на „Банк ъф Ингланд“ гласува за забавяне на темпа до 70 милиарда британски лири, а на 17 септември тази година подкрепи с 9:0 новия план. Според него, институцията ще редуцира до нула държавните облигации, които държи за целите на паричната политика.
От оставащите книжа за 488 милиарда британски лири, държавни облигации за 120 милиарда паунда с падеж през 2049 г. или по-късно ще останат постоянно в счетоводните книги на „Банк ъф Ингланд“, за да обезпечат банкнотите ѝ. Дълг за други 222 милиарда британски лири с падеж до 2034 г. ще бъдат оставен до падежа, а книжата за останалите 146 милиарда паунда ще бъдат продадени.
Според новия план, средна годишна цел за редукция е 46 милиарда британски лири, като 20 милиарда паунда годишно ще идват от активни продажби на открития пазар, а останалите 26 милиарда ще постъпват пасивно, когато облигациите падежират и се отпишат от баланса. Британските централни банкери ще спрат също и всички продажби до април, докато се консултират с правителството за директни сделки със Службата за управление на дълга на Министерството на финансите на пазарни цени, вместо да провежда собствени търгове. Тази промяна потенциално би помогнала да се избегнат неизгодни цени на аукционите за малки остатъчни количества облигации.
„Банк ъф Ингланд“ е единствена по рода си сред големите централни банки, като извършва директни продажби на държавен дълг, вместо да чака падежа му, което е последица от по-дългата средна срочност на британските държавни облигации в сравнение с тази на други страни.
Последните действия на британските централни банкери доведоха до спад на доходността на британските държавни облигации с 6 до 8 базисни пункта, което се очаква да помогне за облекчаване на част от натиска върху тяхната възвръщаемост, тъй като намалява размера на държавния дълг, който се връща на пазара.