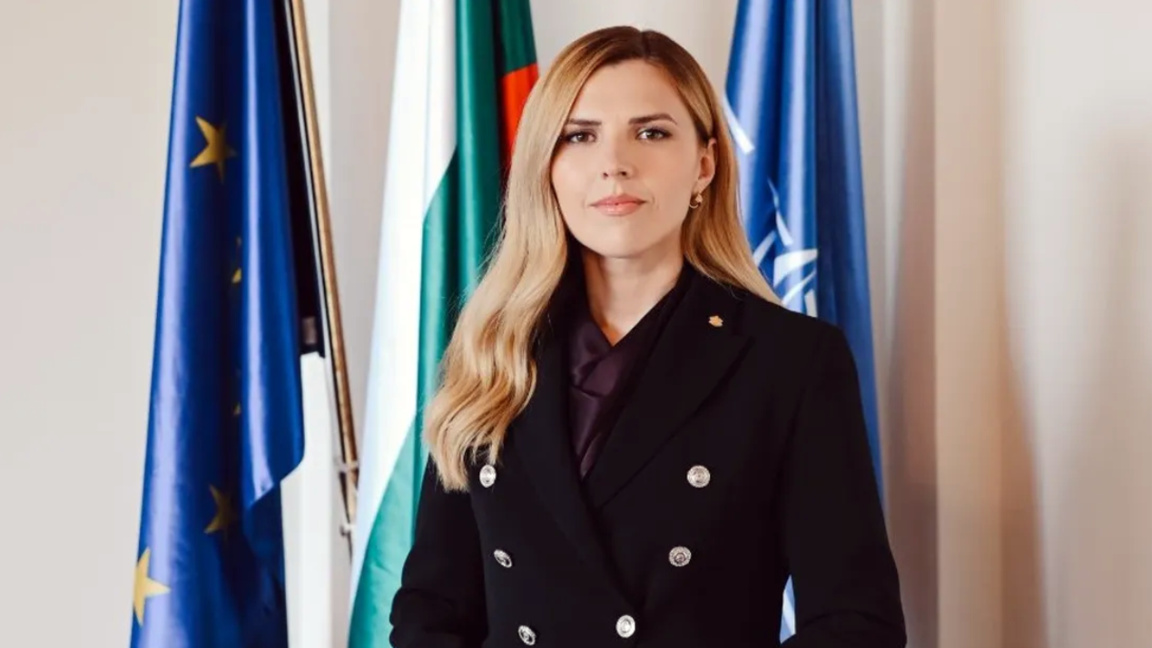
На първо четене парламентът прие промени в Закона за счетоводството, предложени от Министерския съвет. При представянето на законопроекта заместник-министър Людмила Петкова отбеляза, че с него се предлага транспониране в националното законодателство на Директива (ЕС) 2026/470 на Европейския парламент и на Съвета от 24 февруари 2026 година по отношение на изискането за отчитане на устойчивостта и намаляване на административната тежест за бизнеса. Тя добави, че при отчитане на устойчивостта значително се стеснява кръгът на задължените предприятия чрез завишаване на критериите относно нетните приходи от продажби на 450 млн. евро и средна численост на персонала 1000 души.
По думите на Людмила Петкова досега отчети за устойчивостта изготвяли 960 предприятия, а сега – след завишените критерии ще останат само 20 предприятия. Освен това тя уточни, че се предлага и предприятията, които са били включени в така наречената първа вълна на законопроекта, да бъдат освободени от отчитане за 2026 година, ако не покриват новите по-високи критерии.
За осигуряване на единен подход при определяне на показателите на предприятията е предложено въвеждане на легална дефиниция за „средна численост на персонала“ за счетоводни цели чрез препратка към Закона за малките и средните предприятия, както и уточнение на дефиницията за „нетни приходи от продажби“ за предприятия от трети държави.
С приетите днес промени на първо четене се въвежда „защита“ за предприятията извън обхвата на отчитане. Защитата се изразява в ограничаване на информацията, която може да бъде поискана от отчитащите се предприятия. Така тези защитени предприятия могат да откажат да предоставят информация, ако тя е извън обхвата на така наречените доброволни стандарти за отчитане на устойчивостта.
Предвид факта, че размерът на глобите и имуществените санкции не е променян в голямата си част от 2016 г., се предвижда актуализация на санкциите.
По предложения законопроект е изпратено писмено си становище от Института на дипломираните експерт-счетоводители, който изразява принципната си подкрепа за законопроекта, като счита, че е налице и възможност за преглед на някои действащи национални изисквания, които надхвърлят задължителния минимум на европейското право. В този контекст предлагат прецизиране на обхвата на предприятията от обществен интерес (ПОИ), както и преразглеждане на размерите на санкционните норми.
С приетите промени се удължава срокът за анализ и приемане на специален национален счетоводен стандарт за фондовете за допълнително пенсионно осигуряване и фондовете за извършване на плащания по Кодекса за социално осигуряване.
Вносителите на законопроекта от Министерския съвет отбелязват, че срокът за транспониране на Директива (ЕС) 2026/470 по отношение на разпоредбите за отчитането на устойчивостта е 31 март 2027 година. В същото време от Комисията за финансов надзор са изпратили становище, че отлагането до 31 март 2027 г. на приемането на националния счетоводен стандарт за счетоводно отчитане на фондовете за допълнително пенсионно осигуряване и на фондовете за извършване на плащания по смисъла на Кодекса за социално осигуряване, е недостатъчно обосновано. Те предупреждават, че ако този стандарт не бъде приет до края на 2026 г., това ще създаде риск за гарантирането на прозрачността, отчетността и ефективната защита на имуществените интереси на осигурените лица и пенсионерите. В синхрон с Комисията за финансов надзор е и писмената позиция на Българската асоциация на дружествата за допълнително пенсионно осигуряване.