Пазарът на задълженията у нас се разширява през последните години, но и дружествата, които се включиха в битката за разрешаване на този проблем, напоследък не смогват да се справят. Нещо повече – през третото тримесечие числата във финансовите отчети показват забавяне в скоростта на основната им дейност, поради което намаляват и приходите, а и печалбата им. Освен това, тъй като за изкупуване на такива активи компаниите използват основно средства, придобити от увеличение на капитала или от емисии на облигации, сега всички съобщават, че имат трудности в тази посока… Нито едно от дружествата със специална инвестиционна цел (АДСИЦ) не предложи нови дългови книжа. Дори и Трансинвестмънт, което е финансирало дейността си вече с пет такива емисии. На този етап мениджмънтът му смята, че условията, при които може да бъде пласиран нов заем, са неблагоприятни. Пазарните участници не са склонни да харчат за вложения в корпоративни дългови книжа. Броят на потенциалните инвеститори е силно ограничен, част от основните участници изцяло са пренасочили инвестициите си към нискорискови и нискодоходни инвестиции в ДЦК и в банкови депозити. При тази конюнктура, според хората от фонда, е стратегически по-правилно да се намали задлъжнялостта и да се изчака нормализирането на пазара на корпоративни дългови ценни книжа. Размерът на инвестициите на фирмата е намален пропорционално с размера на погасените задължения, а по тази причина и очакванията за размера на печалбата през следващите месеци също са по-сдържани.
Във Фонд за енергетика и енергийни икономии – (ФЕЕИ) планират увеличение на капитала, но в следващите месеци. По този начин той ще нарасне от 3 891 422 до 19 457 110 лв. чрез първично публично предлагане на емисия от нови акции. Предложени за записване са до 15 565 688 книжа с номинална стойност 1 лв. и с емисионна стойност – 1.80 лв. за един брой.
Когато през 2006 г. се появиха първите АДСИЦ за изкупуване на вземания, имаше доста ентусиасти, които се надяваха, че това ще е още една възможност за справяне с проблема със задълженията у нас. Но финансовата криза, която заля света през следващата година, направо преобърна всички прогнози.
В сравнение с дружествата със специална инвестиционна цел, които правят вложения в недвижими имоти и в земя, компаниите, събиращи и търгуващи с вземания, все още са малко на брой – към края на септември 2013 г. те са само осем. Това са Фонд за енергетика и енергийни икономии, Кепитъл Мениджмънт, Трансинвестмънт, Делта кредит, Улпина, Лев Инвест, Дебитум Инвест. Най-новото попълнение в сектора е Ризърв Кепитал АДСИЦ – София, което получи лиценз за извършване на дейност като дружество със специална инвестиционна цел през юни тази година.
Задълженията у нас (доколкото могат да се изчислят) се трупат като лавина. А създадените за събиране на такива активи дружества със специална инвестиционна цел (АДСИЦ ) сякаш не успяват да се възползват от съществуващите възможности. Разбира се, това изисква и големи парични ресурси в наличност. Интересът към тази дейност беше изключително голям в годините около 2007-а, преди да стане ясно, че икономическите неблагополучия ще вкарат в окото на бурята и тези дружества. Някои даже сдадоха инициативата и прекратиха дейността си.
Основният канал за акумулиране на парични средства за дейността на АДСИЦ фондовете в последните няколко години изчерпа капацитета си. Капиталовият пазар у нас е със затихващи функции – малко са борсовите играчи, спекулантите, инвеститорите… Спадащите цени и забавянето в икономиката прогониха всички хора с пари от този сектор.
Това е причината повечето дружества да са внимателни в плановете си за акумулиране на пари, а това пък намалява възможностите за разширяване на портфейлите им с вземания. Другата опасност, която прозира и ги кара да са внимателни, е, че българските компании все повече закъсват. Забавената икономическа дейност сви и приходите им, така че колкото и да са настойчиви и находчиви в начините за събиране на задълженията, когато няма достатъчно пари във фирмената каса, нямат и шанс…
Поради спецификата си – изкупуване на вземания, тези дружества нямат приходи от продажби. Основните им парични постъпления са от лихвите по изкупени дългове. През третото тримесечие те не са сключвали договори за покупка или продажба за повече от 5% от секюритизираните им активи.
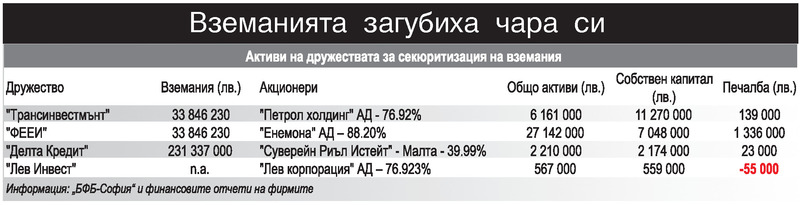
Данните от финансовите отчети за третото тримесечие, а и за деветте месеца на тази година, показват съвсем лек или никакъв ръст в обема на портфейлите им с вземания. Най-добре в тази посока се справя Фонд за енергетика и енергийни икономии. Той е фокусиран в инвестиции в проекти за реализация на мерки по енергийна ефективност по еско модел (договори с гарантиран резултат). Те са 99.64% от всички контракти – останалите са за парични вземания. Това е причината финансовите приходи на фонда само през трите летни месеца да нараснат до 2.594 млн. лева. Общо 2.507 млн. лв. от тях са от лихви по секюритизирани вземания и заеми, от депозити и от разплащателни сметки. Те са се увеличили с 500 хил. лв. на годишна база. А в крайна сметка ФЕЕИ отчете печалба от 1.336 млн. лв. срещу 1.115 млн. година по-рано.
Номиналният остатък на вземанията в портфейла на фонда през септември е на стойност 33 846 230 лева. Само 16.72% от тези активи са необслужвани.
Дружеството е част от групата около инженеринговата компания Енемона, която контролира 88.20% от капитала му. Останалите книжа са собственост на по-малки акционери. От мениджърите само Прокопи Прокопиев – председател на съвета на директорите, държи 0.00002% от акциите с право на глас.
Някои от дружествата запазват потенциала си за развитие в следващите месеци. Например, в Делта кредит секюритизираните вземания за третото тримесечие са на стойност 31.337 млн. лв., от които 2.091 млн. са съдебни и присъдени вземания. В същото време относителният дял на събраните дългове, по които все още не е започнало обслужване, е 60.82 процента. Така че дружеството има възможност в следващите месеци да увеличи още приходите си.
Въпреки сравнително стабилното състояние на фондовете за изкупуване на вземания в края на деветте месеца на 2013-а те търсят и алтернативи за разширяване на дейността си. Първоначалната им специализация започва да се губи и дружествата купуват дългове от различни сектори. Това те правят, за да намалят рисковете, да разнообразят портфейла си и да съберат допълнителни приходи по-възможност. Още повече че тези фондове трябва да мислят и за акционерите си, които очакват всяка година 90% от печалбата да се влее в джобовете им – така повелява законът.