Напрежението на световния пазар на природен газ може да се задържи и през следващата година заради риска Европа да приключи тази зима с рекордно ниски запаси от гориво, които ще трябва да бъдат възстановени, посочват от Международната агенция по енергетика (МАЕ) в анализ на глобалната газова сигурност през 2026-а, публикуван на 3 ноември. Ниските нива на запълване на газохранилищата в Европейския съюз, в съчетание с продължаващите прекъсвания на доставките от Близкия изток, означават, че през студените месеци регионът ще изчерпи значителна част от резервите си, пише в доклада.
Военният конфликт с Иран нанесе сериозен удар върху световните пазари на газ и втечнен природен газ (LNG), отбелязват експертите на МАЕ. В периода от март до октомври товарите LNG от Катар и Обединените арабски емирства са намалели с над 60 милиарда кубически метра (млрд. куб. м) на годишна база.
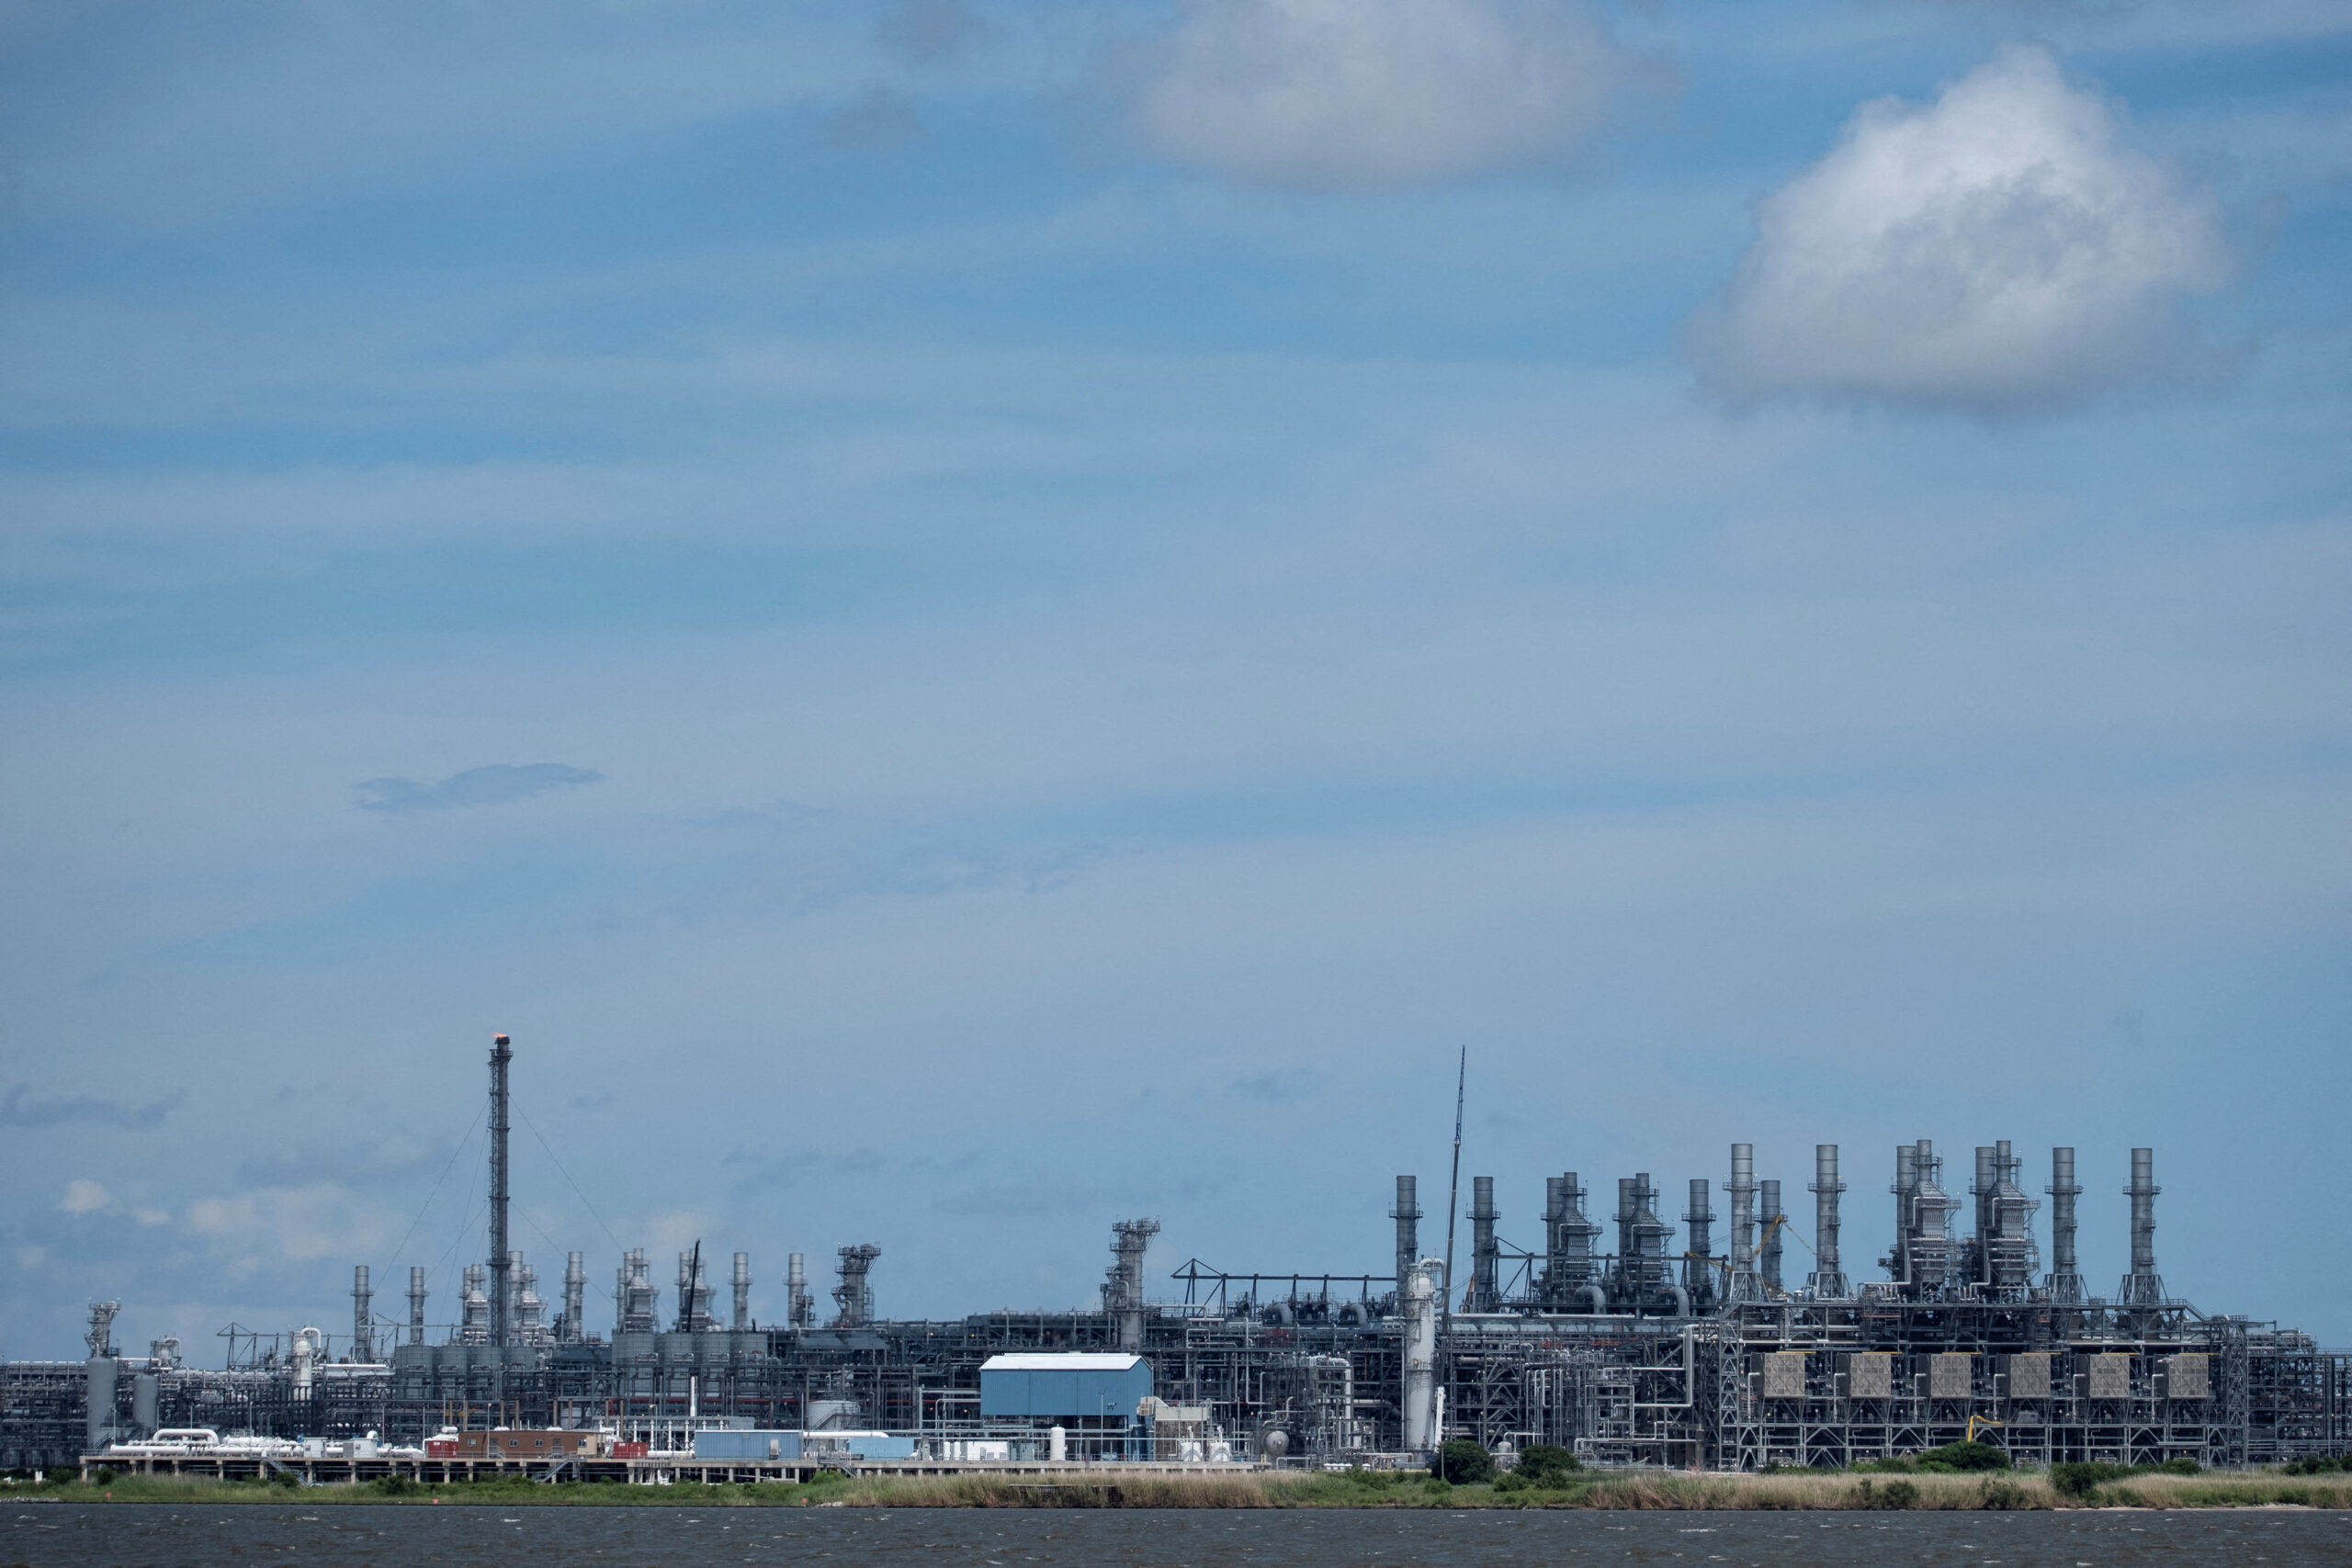
Този рязък е компенсиран отчасти от по-големите обеми гориво, добивани в рамките на нови проекти в Северна Америка и Африка, както и от увеличените доставки на суровината утвърдени производители в Африка, Азия и Русия. Между март и октомври производството на NLG извън региона на Персийския залив е нараснало с 14% (или с повече от 40 млрд. куб. м на годишна база), което на практика е компенсирало две трети от спада на доставките от страните в Персийския залив през същия период.
„Газохранилищата в ЕС може да приключат отоплителния сезон 2026/2027 г. с рекордно ниски наличности“, отбелязват от агенцията. Това би „увеличило значително необходимостта от нагнетяване на газ през лятото на 2027 г., което потенциално може да удължи напрежението на пазара и през следващата година“.
Цените на синьото гориво в европейските икономики са близки до най-високите си нива от началото на енергийната криза преди четири години. Въпреки че Старият континент едва навлиза в зимния сезон – период на пиково потребление – рисковете за следващата година вече се отразяват и върху фючърсните договори за 2027 г., докато търговците се застраховат срещу евентуални нови поскъпвания.
Цените по договорите за доставка през май следващата година са по-високи от тези за ноември 2027 г., тъй като пазарът отчита рисковете пред доставките – включително продължаващите военни действия в Близкия изток и възможните забавяния при реализацията на нови газови проекти. През последните дни разликата в цените достигна рекордно високи стойности.
Симулациите на МАЕ показват, че до края на март нивата на запълване на газохранилищата в ЕС могат да спаднат под 10% от работния им капацитет – рекордно ниско ниво. Това е възможно при „най-неблагоприятния сценарий“, включващ продължаващи смущения в доставките на втечнен природен газ през ключовия Ормузки проток, както и по-студено време. Според МАЕ това би направило европейския пазар уязвим на късни застудявания, което предполага още по-високи ценови колебания до края на отоплителния сезон.
Базираната в Париж агенция очаква напрежението на пазара да се запази, въпреки че през следващата година ще бъдат въведени в експлоатация нови мощности за втечнен природен газ. Прогнозите сочат, че промишлените предприятия на континента ще намалят потреблението на синьо гориво с 5% поради високите цени, успоредно с продължаващото въвеждане на нови възобновяеми енергийни източници в Европа.
За цялата 2026 г. се очаква глобалното търсене на газ да спадне с около 1.5% (включително с 3% в Европа), или близо 65 милиарда кубически метра, което представлява трети пореден годишен спад от 2020 г. насам. Прогнозира се, че понижението ще бъде съсредоточено главно в секторите на производството на електричество, енергетиката и промишлеността, които заедно формират 90% от този спад.
Въздействието на конфликта в Близкия изток върху газовите пазари варира значително в отделните региони. Държавите в Близкия изток са засегнати най-пряко, като там се очаква потреблението на горивото да се свие с около 10% през 2026 г. – безпрецедентен спад за региона.
Поради по-ограниченото предлагане на LNG, което оказва натиск върху търсенето, се прогнозира потреблението на синьо гориво в Азиатско-тихоокеанския регион да спадне с 1.5% през 2026 г., а по-високите цени да насърчат преминаването от газ към въглища в енергийния сектор и до по-ниски нива на натоварване в газоемките и енергоемките индустрии.
Конфликтът има ограничено въздействие върху региони, които не зависят или зависят съвсем слабо от вноса на NLG. В Африка се предвижда ръст на потреблението на природен газ с близо 5% на годишна база, движен основно от енергийния сектор. Подобна е прогнозата и за Централна и Южна Америка, където се очаква увеличение на търсенето, подкрепено от по-слабото производство на електроенергия от водноелектрически централи, което налага по-интензивно използване на газ в енергетиката.
В доклада на МЕА се констатира, че като цяло, в периода от март до октомври световното производство на NLG е спаднало с 6%, или с около 20 млрд. куб. м на годишна база. Тази прогноза се основава на допускането, че търговските потоци през Ормузкия проток ще останат значително затруднени поне до края на годината. При този сценарий се очаква световните доставки на втечнен природен газ да намалеят с 3% (или с близо 20 млрд. куб. м) през 2026 г. – най-големият годишен спад, регистриран някога.