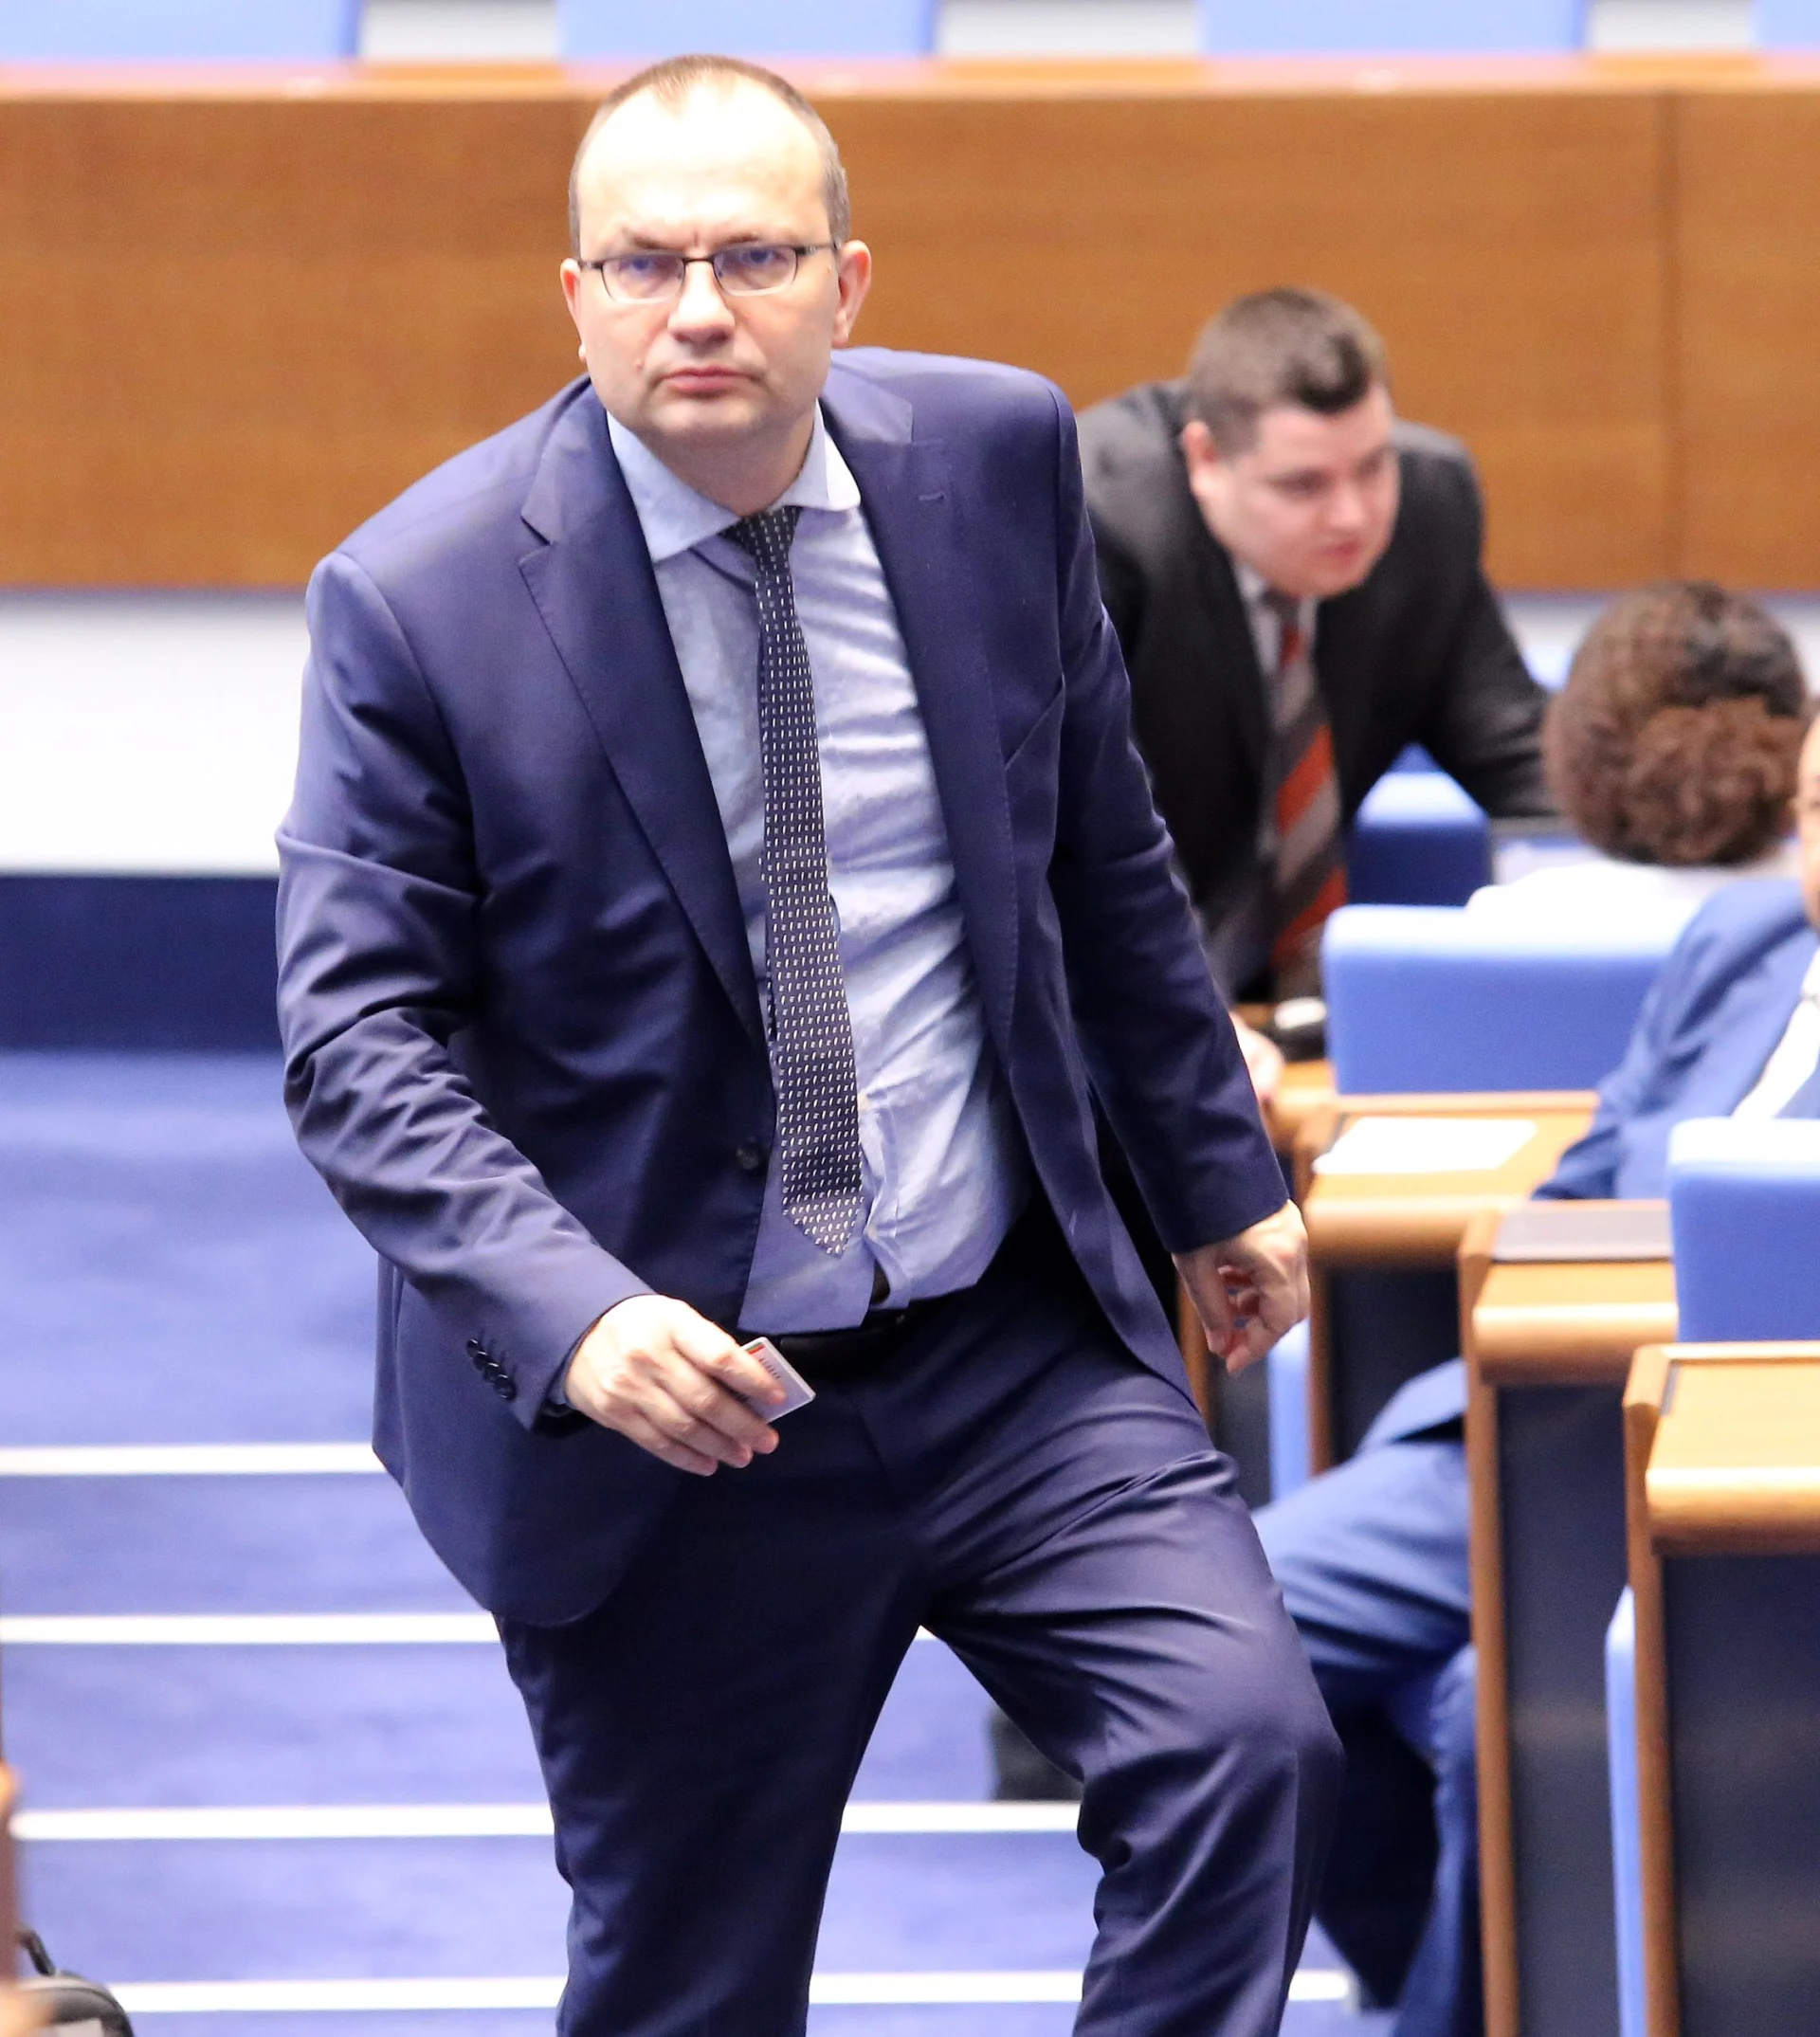
Със 126 гласа „Въздържал се“ (на депутати от „Прогресивна България“), с два гласа „Против“ (един от ГЕРБ-СДС и един от „Продължаваме промяната“) мнозинството отхвърли предложения законопроект от Мартин Димитров и група народни представители от „Демократична България“ за въвеждане на нулев данък върху реинвестираната печалба в машини, производствено оборудване и апаратура. „За“ предлаганата мярка гласуваха 74 депутати – един от „Прогресивна България“, 17 от ГЕРБ-СДС, 16 от ДПС, 18 от „Демократична България“, 11 от „Продължаваме промяната“ и 11 от „Възраждане“.
Представяйки законопроекта, Мартин Димитров обясни, че целта е фирмите да бъдат стимулирани да влагат печалбата си в разширяване на производството или в ново производство, което да създаде условия и среда за повишаване на реалния икономически растеж в България.
„Тази преференция не се отнася до закупуването на автомобили, а единствено до машини и производствено оборудване, като извън обхвата на мерките остават мобилните телефони„, поясни Димитров. Той даде за пример естонския модел, който е образец за успешно стимулиране на инвестициите чрез промяна в системата на корпоративното облагане от 2000 година. При този модел корпоративният данък не се плаща в момента, когато предприятието реализира печалба, а едва тогава, когато тази печалба се разпределя към собствениците под формата на дивиденти или други подобни плащания.
Мартин Димитров изрази увереност, че въвеждането на нулевия данък върху реинвестираната печалба има и положителен фискален ефект, като ще спомогне за преодоляване на продължаващия спад на индустриалното производство в България и ще създаде условия за ускорен икономически растеж.
Той призна, че в първите години след предлаганата реформа държавните приходи от корпоративен данък намаляват, тъй като компаниите задържат повече средства за развитие, но независимо от това – само няколко години по-късно приходите се възстановяват, а впоследствие дори нарастват.
В същото време заместник-министърът на финансите Людмила Петкова обяви, че от министерството не подкрепят предлаганите от Мартин Димитров и колегите му от „Демократична България“ промени. Според екипа й е проблем, че не са въведени специфични условия и изисквания, свързани с постигане на конкретни цели. Освен това, предвиденото влизане в сила на закона от 1 януари 2030 г. ще направи невъзможно влизането в сила от 1 януари 2027 г. на преходните разпоредби за поетапно достигане на увеличението на годишната данъчна амортизационна норма.